
Riassunto:
"La cosa peggiore è che l'alta stagione non è in forte espansione." Alla fine di ottobre le case automobilistiche hanno iniziato a pubblicare le classifiche. Prima di parlare di numeri specifici, diamo prima un’occhiata al mercato. Nel mese di ottobre, le vendite al dettaglio di autovetture in senso stretto sono state di circa 1,6 milioni di unità, in calo dell'1,1% su base mensile. A settembre erano 1.618 milioni di unità, in calo del 28% su base annua. Per due mesi consecutivi, il calo su base annua è stato pari a circa il 28%. La China Passenger Car Association stima che le vendite al dettaglio di autovetture saranno di 18,5 milioni di unità nel 2026, con un calo del 22% su base annua.
Questa è la prima volta che il mercato automobilistico cinese registra un calo annuo a due cifre.
Per quanto riguarda gli obiettivi di vendita delle case automobilistiche, originariamente erano stati progettati per basarsi su un'ondata di oro, nove e argento, e poi un'altra ondata alla fine dell'anno. Se l’onda precedente non crescesse, la base per l’ultima onda scomparirebbe.
Tenendo presenti i dati di cui sopra, quando guardiamo al tasso di completamento dell'efficienza delle aziende automobilistiche nei primi dieci mesi, sembra più un verdetto aritmetico.
Geely ha 2,5457 milioni di unità, corrispondenti all'obiettivo di 3,45 milioni di unità, con un tasso di completamento del 73,8% e Chery Group ha un tasso di completamento del 78,2%. È già la più rispettabile tra le case automobilistiche tradizionali, ma le sue esportazioni in ottobre hanno rappresentato oltre i due terzi delle vendite totali.
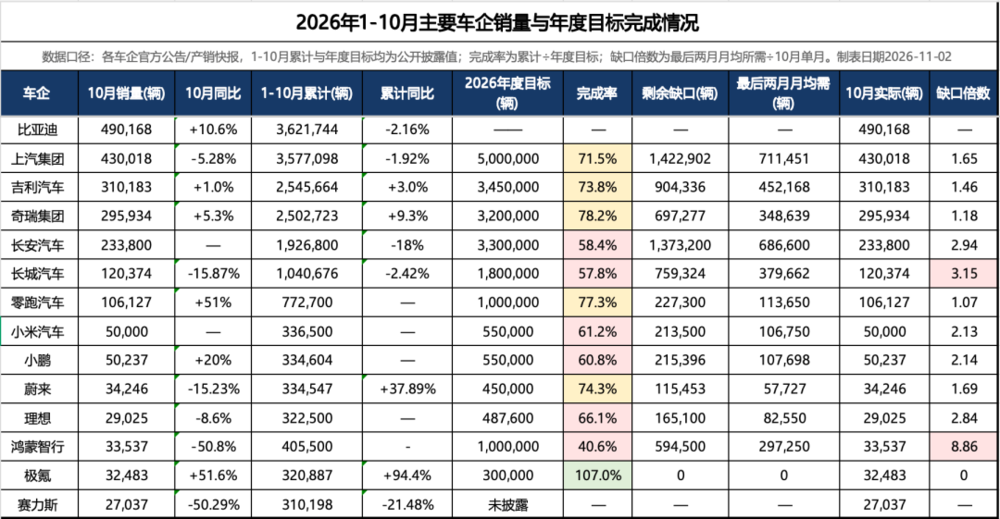
Tabulazione: Laboratorio Caodiano
Per quanto riguarda le nuove forze, Ji Krypton è l'unica azienda automobilistica che può chiudere i conti in anticipo quest'anno. Ha consegnato 320.887 veicoli da gennaio a ottobre, con un obiettivo annuale di 300.000 veicoli e un tasso di completamento del 107%. Il tasso di completamento di zero tirature è del 77,27%, al secondo posto, ma è ancora di 227.300 unità in meno rispetto a 1 milione di unità. La consegna media mensile nei mesi di novembre e dicembre è stata di 113.700 unità, un valore superiore alle 106.127 unità appena fissate in ottobre.
Le vendite al dettaglio nel mese di ottobre sono diminuite di quasi il 30% su base annua. Era la prima volta che i Nove d'Oro e i Dieci d'Argento scomparivano in questo modo. Mancano solo due mesi. Per la maggior parte delle aziende, completare i KPI è un sogno irraggiungibile.
01
Non c'è da vergognarsi se non riesci a soddisfare i KPI
Secondo il buon senso del settore, oltre l'80% dell'obiettivo per l'intero anno dovrebbe essere raggiunto nei primi 10 mesi e ci sarà spazio di manovra negli ultimi due mesi.
Nel 2026, solo Jikrypton supererà questa linea.
Per quanto riguarda le nuove forze, Xpeng ha consegnato 50.237 veicoli, un livello record in un solo mese, e ha consegnato 13.326 veicoli all'estero, con un aumento su base annua del 166%. Xiaomi conta più di 50.000 unità, dalle 30.000 di agosto alle 40.000 di settembre, tre step in tre mesi. D'altro canto, Weilai aveva 34.246 veicoli, Lideal aveva 29.025 veicoli e Hongmeng Zhixing aveva 33.537 veicoli, con un calo su base annua del 50,8%.
Leipao è la più potente tra le nuove forze, saldamente nella posizione TOP 1. Delle sei aziende che l'anno scorso gareggiavano ancora allo stesso livello, questo mese il primo posto è già 3,7 volte superiore a quello dell'ultimo.
BYD ha venduto 490.200 veicoli in un solo mese nel mese di ottobre, che rappresenta già un massimo storico, con un aumento dell'11% su base annua, e le sue esportazioni sono più che raddoppiate arrivando a 170.000 veicoli. Ma se calcolato secondo l'obiettivo di 5 milioni di veicoli, significa che i restanti 1,3783 milioni di veicoli dovranno essere spremuti in due mesi, con una media di 689.000 veicoli al mese.
Geely ha venduto 2,5457 milioni di veicoli da gennaio a ottobre, con un obiettivo di 3,45 milioni di veicoli. I restanti 904.300 veicoli sono stati divisi per due mesi, con una media mensile di 452.000 veicoli. Geely ha appena superato per la prima volta le 310.000 unità in un solo mese in ottobre, e balzerà nuovamente a quasi il 46%.
SAIC ha venduto 3,5771 milioni di unità da gennaio a ottobre, con un obiettivo di 5 milioni di unità, lasciando un deficit di 1,4229 milioni di unità, con una media di 711.000 unità al mese. Great Wall ha venduto 1,0407 milioni di unità da gennaio a ottobre, con un obiettivo di 1,8 milioni di unità, un deficit di 759.300 unità e un volume medio di vendite mensili di 379.700 unità. Ha venduto 120.400 unità in ottobre.
Un semplice calcolo di queste divisioni ti darà il risultato. La linea di destinazione è completamente fuori portata.
All'inizio del 2026, l'obiettivo delle principali case automobilistiche è generalmente fissato a "una crescita dal 20% al 50% rispetto al 2025". Questa è stata una mossa standard negli ultimi dieci anni. Il mercato sta crescendo e l'obiettivo è posizionarsi un po' più velocemente del mercato, costringendosi ad accaparrarsi quote di mercato.
Ma nel 2026 il mercato andrà al ribasso. Da un lato l'obiettivo è fissato ad una "crescita del 20%, mentre dall'altro il mercato è fissato ad un "ribasso del 22%, con una differenza tra 40 e 70 punti percentuali.
Supponiamo che un'azienda automobilistica venda 1 milione di veicoli nel 2025 e punti a 1,2 milioni di veicoli nel 2026. Il mercato scende da circa 23,7 milioni di veicoli a 18,5 milioni di veicoli. Per raggiungere il suo obiettivo, la sua quota di mercato deve aumentare dal 4,2% al 6,5%, ovvero un aumento del 55%.
Questo problema non può essere risolto "vendendo più punti", il che significa sottrarre ad altri la quota extra del 55%.
Mancano solo due mesi al quarto trimestre e, anche se l'obiettivo viene modificato, il divario non può essere colmato. La conclusione quindi è una sola: non è che le case automobilistiche non stiano lavorando sodo, ma che il denominatore del target e il numeratore del mercato si stanno sviluppando in direzioni opposte. Questo è il problema matematico più semplice.
02
Perché sta succedendo questo
L'elenco degli obiettivi di inizio anno ricorda un promemoria ottimista.
SAIC ha 5 milioni di veicoli, BYD ha 5 milioni di veicoli, Changan ha 3,3 milioni di veicoli, Leapmotor ha 1 milione di veicoli e Hongmeng Zhixing ha da 1 milione a 1,3 milioni di veicoli. In un anno in cui si prevede che le vendite al dettaglio per l’intero anno registreranno una crescita negativa a due cifre, le aspettative di crescita implicite in queste cifre sono generalmente a due cifre o addirittura superiori al 30%.
Non è che le persone che stabiliscono obiettivi non sappiano che il mercato sta crollando. Alcuni analisti del settore ritengono che le case automobilistiche siano consapevoli delle difficoltà, ma i loro obiettivi non sono ancorati alla domanda terminale e non possono rimanere indietro rispetto agli altri. In un mercato in cui più della metà del tasso di penetrazione e della crescita incrementale si trasformano in azioni, l’obiettivo è cambiato da un navigatore a una postura scritta per il mercato dei capitali e la catena di fornitura.
Ciò che è ancora più importante è che nel 2026 verranno meno anche gli strumenti per dare slancio.
Il 1° gennaio 2026, la nuova tassa sull'acquisto di energia sarà ridotta dall'esenzione totale alla metà e il limite massimo della riduzione della tassa sulle biciclette sarà ridotto da 30.000 a 15.000. Gli acquisti urgenti alla fine del 2025 hanno digerito in anticipo la domanda dell'inizio del 2026 e il mercato in coda, che avrebbe dovuto apparire alla fine dell'anno, non si è presentato.
A febbraio sono state implementate le "Linee guida di conformità per il comportamento dei prezzi nel settore automobilistico". Le vendite sottocosto sono state chiaramente definite come un grave rischio di conformità. A livello legale gli strumenti per le guerre dei prezzi sono stati ristretti. In passato, esisteva l'ultima risorsa in caso di mancato raggiungimento dei KPI: riduzione dei prezzi, riduzione delle scorte e slancio. Nel 2026, il prezzo di questa mossa è diventato così alto che la maggior parte dei giocatori non può permetterselo.
I rivenditori hanno dato la risposta per primi. Il margine di profitto lordo medio delle auto nuove è stato del -21,4%. Quasi l'80% dei concessionari aveva i prezzi sottosopra. Il coefficiente di inventario era 1,58, superando di gran lunga la linea di avvertimento. Nella prima metà del 2026 hanno chiuso o ritirato dalla rete più di 1.800 negozi autorizzati, con una media di 10 negozi chiusi ogni giorno, e il tasso di ritiro ha raggiunto il picco degli ultimi cinque anni.
In questo stato del canale, l'utilizzo dell'inventario per aumentare le cifre all'ingrosso negli ultimi due mesi distruggerà il flusso di cassa del rivenditore e il valore residuo del marchio.
Anche il conto economico non supporta lo sprint. Da gennaio a settembre 2026, il margine di profitto delle vendite dell’industria automobilistica è stato del 3,3%, a settembre era solo dell’1,4%, il livello più basso degli ultimi quattro anni. Il profitto delle biciclette Changan varia da 619 a 811 yuan, mentre il profitto delle biciclette a corsa zero è di 589 yuan. Il denaro ricavato dalla vendita di una bicicletta non è sufficiente per pagarsi un pasto decente.
03
La scalabilità non è più la cosa più importante
Abbiamo quindi scoperto che l'"impostazione dei KPI" non è riuscita per la prima volta nel 2026.
In questo processo, ciò che ha fallito non è stato un certo insieme di numeri, ma gli aggiustamenti sistemici. Alcune aziende hanno fatto presto un’inversione di rotta e hanno convertito gli obiettivi di vendita in obiettivi di fatturato che rappresentassero meglio la qualità delle loro operazioni.
Ad esempio, Dongfeng ha abbassato il suo obiettivo annuale da 3,25 milioni di veicoli a 2,6 milioni di veicoli, e Great Wall ha abbassato il suo obiettivo di valutazione delle vendite da 2,49 milioni di veicoli a 1,8 milioni di veicoli, mantenendo invariato il suo obiettivo di valutazione di un utile netto non inferiore a 10 miliardi di yuan.
Queste azioni vengono spesso interpretate come un'ammissione di sconfitta, ma una lettura più accurata è che quando la scala non si traduce più automaticamente in profitti e flusso di cassa, continuare a fornire KPI di vendita al centro della logica aziendale è di per sé un abbandono del dovere. La scelta di Great Wall è particolarmente chiara: sacrificare parte del volume delle vendite per mantenere gli indicatori di redditività.
Se si considerano i buoni dati relativi al tasso di completamento da gennaio a ottobre, l'umidità e il colore sono separati.
Leapao 77,27% fa affidamento su un controllo estremo dei costi e sul ritmo dei prodotti. Il profitto di una bicicletta è di soli 589 yuan, ma si tratta di scambiare prodotti reali con ordini reali, non con numeri all'ingrosso spremuti dal magazzino. Nel mese di ottobre, le vendite di Xiaopeng hanno superato per la prima volta le 50.000 unità in un solo mese, con consegne all'estero di 13.000 veicoli, con un aumento su base annua del 166%. La crescita è arrivata dal nuovo spazio aperto dalle esportazioni, piuttosto che dall’acquisizione di quote dal mercato più ampio. Le prime 50.000 vendite mensili di Xiaomi sono dipese dal primo mese di consegna completo della serie Pengcheng, non dallo slancio di fine anno.
Il tasso di completamento del 78,2% di Chery Group sembra essere elevato, ma la sua struttura parla da sola. Nel mese di ottobre ha esportato 201.000 veicoli. È la terza volta quest'anno che le sue esportazioni superano i 200.000 veicoli in un solo mese. Le esportazioni hanno rappresentato la maggior parte delle vendite totali. BYD ha esportato 170.000 veicoli in ottobre, con un aumento su base annua del 103%; Geely ha esportato 107.000 veicoli, con un aumento del 158% su base annua.
Questi aumenti non sono il prodotto del completamento dei KPI, ma sono causati dalla seconda curva delle esportazioni che copre l'afflusso di stoccaggio interno.
D'altro canto, le vendite di Hongmeng Zhixing nel mese di ottobre sono state ridotte della metà rispetto all'anno precedente, segnando il quinto mese consecutivo di calo su base annua. Le vendite di Dongfeng Honda hanno continuato a diminuire e le vendite di GAC Toyota sono diminuite di quasi il 25% su base annua. La quota dei marchi giapponesi in Cina è già scesa sotto l’11%. La differenziazione nei tassi di completamento da gennaio a ottobre è essenzialmente la differenziazione tra "chi sta ancora scambiando prodotti reali con domanda reale" e "chi sta ancora facendo affidamento sull'inerzia per supportare i numeri".
Il vero segnale dato nel 2026 è di non fissare l'obiettivo più in basso. Ma quando la stragrande maggioranza degli attori di un settore non riesce a raggiungere gli obiettivi stabiliti all’inizio dell’anno, il problema non è il livello degli obiettivi, ma il fatto che la definizione degli obiettivi stessi è stata disaccoppiata dalla realtà aziendale.
Con margini di profitto del settore pari solo al 3,3%, il flusso di cassa determina la vita e la morte più delle classifiche. Quindi è il momento di togliere le vendite dall’altare dei KPI e riportare indietro i profitti, il flusso di cassa, il valore della bicicletta e la domanda reale.
Questo non è un passo indietro, ma un modo per il settore di allentare la presa sul culto della scala e avviare una correzione tardiva.
Commenti