Riassunto:
Il 30 ottobre, Intel ha perso quasi il 30% intraday. Il giorno prima, l'azienda aveva registrato la crescita dei data center più forte degli ultimi quindici anni. Ciò che sta crollando nel mercato non è la pagella del trimestre in corso, ma il PC del trimestre successivo, il margine di profitto lordo e le fonderie esterne che ancora non possono essere incluse nel modello di valutazione.
Nella teleconferenza di poche ore fa, Bank of America non ha prima elogiato i risultati, ma ha chiesto direttamente alla fonderia esterna:
Quando il cliente passerà dalla valutazione al tapeout formale - quando il progetto sarà finalizzato e consegnato alla fabbrica per la produzione - quando potranno essere inserite entrate esterne nel modello.
Il CEO Lip-Bu Tan ha affermato che i dettagli del cliente non verranno divulgati; lato packaging, "qualcuno sarà pronto ad annunciarlo nei prossimi due trimestri". Sia 18A che 14A hanno detto "ne parleremo più tardi" e non esiste un calendario né cifre che possano essere modellate.Il resoconto finanziario di Intel per questo trimestre non è male, ma il problema riguarda il trimestre successivo: le previsioni su ricavi e utili per azione sono significativamente inferiori rispetto alle relative aspettative di consenso e i PC sono trattenuti dalla memoria. Un altro incidente è avvenuto in una fabbrica israeliana. La Fab 28 di Kiat Gat, nel sud, è stata nei primi anni una delle principali società di produzione di massa a 10 nanometri dell'azienda. Porta ancora un lotto di prodotti a 10 nanometri per server. All'inizio di questo mese si è verificata un'esplosione e la produzione è stata sospesa per circa due settimane.
Alcuni analisti si sono chiesti a quanto ammontano le spese in conto capitale l'anno prossimo e quando il flusso di cassa libero diventerà positivo? Il direttore finanziario Dave Zinsner ha affermato che i numeri non sono ancora definitivi e che il prossimo anno sarà un anno di investimenti e "probabilmente non ci sarà un flusso di cassa libero positivo".
Il prezzo delle azioni della società è sceso di quasi il 30%. Il calo è stato causato dall'indebolimento dei PC, dal calo del margine di profitto lordo e dalla fonderia esterna "ne parleremo più tardi".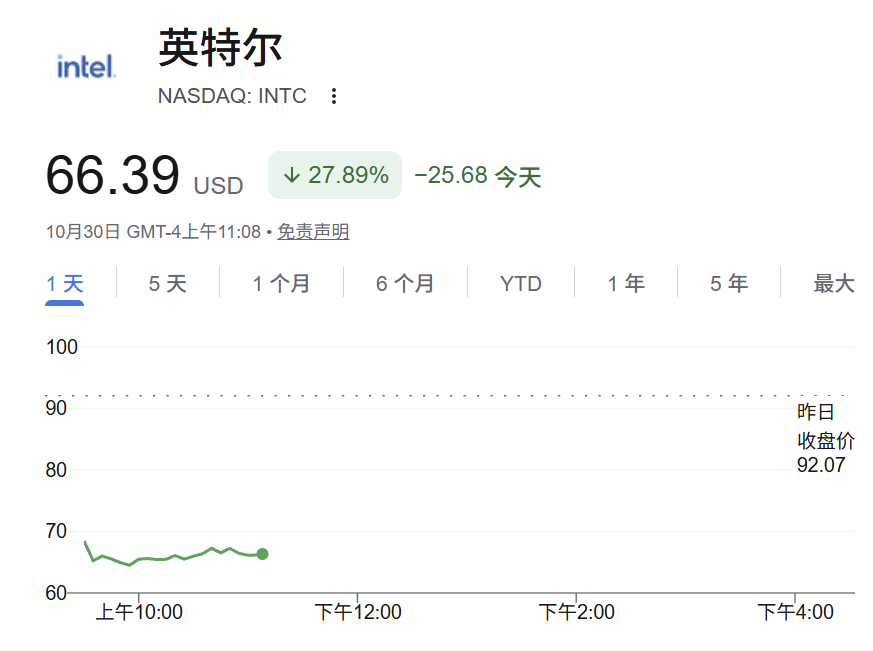
Le storie degli OEM supportano la valutazione, il PC riduce le linee guida
Un tempo Intel faceva affidamento sui PC per guadagnarsi da vivere, ma dopo che i suoi processi di produzione sono rimasti gradualmente indietro, l'ex CEO Pat Gelsinger ha scommesso su IDM 2.0: non solo le sue fabbriche sarebbero state create per sé, ma sarebbe stata anche in grado di accettare ordini esterni, spendere soldi per costruire fabbriche e perseguire processi di produzione avanzati.
Un anno e mezzo dopo l'insediamento di Chen Liwu, il mercato una volta ipotizzò che avrebbe tagliato la produzione di fonderia per salvare i rendiconti finanziari, ma lui non ha tagliato l'importo. Invece, ha aumentato ancora di più la priorità della produzione in fonderia. Intorno ad agosto, la società ha emesso altri 23 miliardi di RMB e la liquidità sui suoi libri contabili è diventata più consistente. Il mercato era più disposto a scommettere sulla linea di valutazione secondo cui "la carenza si attenuerà, il 18A aumenterà e i clienti esterni pagheranno".
Il vero problema di questo trimestre è il business dei clienti. Il business dei clienti (CCPG, che vende principalmente CPU per PC e laptop) ha registrato un fatturato di 8,097 miliardi di dollari in questo trimestre, in calo del 5% su base annua e del 9% su base mensile, inferiore alle aspettative dell'azienda; l'utile operativo è stato di 2,285 miliardi, con un margine di profitto di circa il 28%. Ha ancora i ricavi maggiori, ma il suo volume è diminuito per primo.
Trimestrale nel quarto trimestre, l'azienda prevede un calo di oltre il 20%.
Il CFO ha inoltre avvertito:"Guardando al futuro, prevediamo che il rallentamento dei PC continuerà almeno fino alla prima metà del prossimo anno" e che la riduzione delle scorte sarà ritardata almeno fino al primo trimestre.
Gli standard di settore dell'azienda sono ancora più freddi: il TAM delle unità PC diminuirà di circa il 12% nel 2026 e di oltre il 20% nella seconda metà dell'anno; si prevede che diminuirà di un altro 10% nel 2027. L'aumento dei prezzi della memoria ha aumentato la bolletta complessiva della macchina e ha anche soppresso la volontà di sostituire la macchina. Per lo stesso pezzo di memoria, i data center sono disposti ad aumentare i prezzi per accaparrarsi la merce, ma i PC completi non possono essere venduti a causa dell'aumento dei costi: Intel, che vende CPU, è la prima a essere colpita.
Morgan Stanley ha calcolato un conto,
Il continuo deterioramento del business dei clienti causerà un rallentamento sulle aspettative di ricavi di consenso della società di circa 3-4 miliardi di dollari.
Questa stagione ha superato le aspettative, ma ci saranno problemi nella prossima stagione
I ricavi di Intel per il trimestre sono stati pari a 16,513 miliardi di dollari, con un aumento su base annua del 21%, quasi pari alla stima relativa del consenso di circa 16,5 miliardi di dollari; Gli utili non GAAP per azione sono stati di 0,52 dollari USA, rispetto alla stima di consenso di circa 0,40 e alle indicazioni della società di circa 0,38, che hanno ampiamente superato le indicazioni della società di circa 0,38.
Zinsner ha aperto dicendo: "Abbiamo realizzato un altro trimestre solido... inclusa la più forte crescita dei ricavi dei data center degli ultimi quindici anni."
Poi si è verificato un problema con la guidance:
La guidance sui ricavi del quarto trimestre era compresa tra 15 e 16 miliardi, rispetto alla stima di consenso di circa 17,1 miliardi; L’utile per azione non GAAP è stato di 0,25 dollari, rispetto alla stima di consenso di circa 0,43.
Alcuni analisti ottimisti una volta avevano spinto i ricavi mediani del quarto trimestre a 17,1-17,5 miliardi prima della relazione finanziaria. Una volta attuate le indicazioni, la detrazione è stata direttamente invalidata.Qualcuno ha chiesto durante la teleconferenza: la previsione era di circa 1,8 miliardi in meno rispetto alla stima di consenso. Quanta influenza hanno avuto le fabbriche israeliane e le vendite di PC?
Il CFO Zinsner ha risposto: Secondo una valutazione preliminare, l'incidente nella fabbrica israeliana ha rappresentato circa 300 milioni di entrate nel quarto trimestre, quasi tutte ricadute su prodotti server a 10 nanometri, e ha trascinato verso il basso il margine di profitto lordo di circa 200 punti base; l'impatto sulle entrate nel primo trimestre potrebbe essere simile, e la maggior parte della rottamazione dei wafer è inclusa nel quarto trimestre, e la maggior parte è ancora trascinata dalle vendite di PC.
Il data center sta vivendo la sua stagione migliore, ma l'OEM non fornisce ancora un calendario
I ricavi dei data center e dell'intelligenza artificiale di Intel (DCAI, che vende principalmente CPU per server e acceleratori di intelligenza artificiale) in questo trimestre sono stati di 7,318 miliardi di dollari, con un aumento su base annua del 78% e un aumento su base mensile del 17%; l'utile operativo è stato di 3,039 miliardi, con un margine di profitto di circa il 42% e l'importo dell'utile ha superato il CCPG.
Chen Liwu ha dichiarato: "Nonostante i venti contrari nel settore dei PC di fascia vicina, la nostra domanda di CPU rimane forte... La priorità assoluta è aprire un'offerta aggiuntiva per soddisfare la straordinaria domanda della famiglia Xeon."
I problemi di fornitura non si limitano ai fab. Il management ha affermato che la produzione di Intel 3 è in aumento, ma c'è una carenza di substrati organici avanzati nel settore e l'imballaggio avanzato EMIB è limitato -
I wafer sono stati realizzati, ma i materiali di imballaggio non riescono a tenere il passo e le CPU dei server non possono ancora essere consegnate.
L'azienda prevede che le spedizioni di CPU per server del settore cresceranno di oltre il 30% annuo nel 2026 e nel 2027 e la tensione potrebbe continuare fino alla fine del 2027 o addirittura nel 2028; Si prevede che il DCAI per l'intero anno, secondo quanto affermato dal management, sarà superiore di circa 10 miliardi rispetto a quanto previsto all'inizio dell'anno.
Per quanto riguarda questi ottimi numeri relativi ai server, Morgan Stanley ritiene che, sebbene le aspettative siano buone, è ancora scettica: i numeri elevati dipendono fortemente dal contesto di carenza e i prodotti di punta di Intel sono ancora deboli rispetto ai concorrenti.
Il confronto tra pari è ancora più sorprendente. Qualcuno ha sottolineato durante la teleconferenza che
le previsioni sui ricavi relativi ai server di AMD sono superiori di circa il 70% e che anche l'architettura Arm è in concorrenza per i server. Gli oppositori parlano di pendenza e quota dei ricavi, ma Intel dice solo che la quota dipende dalla capacità dell’offerta di tenere il passo: la quota si sposterà solo quanto migliorerà l’offerta.
Quando c’è carenza di substrati e imballaggi, la carenza comporta una pressione sulle consegne. La domanda è in aumento, ma il punto di quota specifico non viene mai fornito.Il settore della fonderia (che si occupa principalmente della produzione e dell'imballaggio di wafer interni ed esterni) ha registrato un fatturato di 6,697 miliardi in questo trimestre, la maggior parte dei quali sono ordini interni; I ricavi della fonderia esterna ammontano a 411 milioni, 118 milioni in più rispetto al trimestre precedente, principalmente da progetti di clienti occasionali, con una perdita operativa di 1,853 miliardi.
TSMC è ancora il punto di riferimento per gli OEM esterni. Solo quando i clienti sono disposti a continuare a pagare per processi di produzione avanzati è possibile affermare la storia dell’OEM.
L'analisi di semianalisi mostra che, sebbene il 18A di Intel sia stato spedito, la sua densità di transistor non è superiore a quella del processo dello stesso livello di TSMC e GPU e chip I/O di fascia alta devono ancora utilizzare la capacità di produzione di TSMC. Morgan Stanley ha addirittura affermato senza mezzi termini che
La fiducia del mercato nella fonderia è per lo più scommessa sull'implementazione del nodo 14A nel 2028 o nel 2029. Attualmente, gli impegni da parte di clienti esterni ad alto volume sono ancora molto piccoli. Sono più preoccupati per la mancanza di capacità strutturali di Intel. Se non riesce nemmeno a soddisfare i propri bisogni, sarà la pubblicità peggiore.
I contanti devono attendere l'OEM, non c'è ancora un calendario per l'OEM
In agosto Intel ha emesso altri 23 miliardi di RMB, con liquidità più investimenti a breve termine per circa 54 miliardi di RMB alla fine del trimestre; il capitale azionario diluito è di circa 5,3 miliardi di azioni e le previsioni per il quarto trimestre sono completamente diluite a circa 5,44 miliardi di azioni, con passività fruttifere per un totale di circa 50,1 miliardi. Non c’è carenza di liquidità, ma ciò che manca è quando gli OEM esterni diventeranno un reddito modellabile.
Questo è ciò che la Bank of America sta cercando di ottenere nelle domande e risposte. Nel rapporto, Chen Liwu ha affermato che non avrebbe divulgato i dettagli del cliente; nelle domande e risposte, ha chiesto quando il tape-out sarebbe stato ufficialmente rilasciato e quando sarebbe stato possibile fare il modello, ma ha comunque detto "ne parleremo più tardi".
La spesa lorda in conto capitale nel 2026 sarà ancora di circa 20 miliardi e "aumenterà in modo significativo" nel 2027. La società non ha fissato un importo assoluto e le cifre rotonde più elevate diffuse sul mercato sono solo stime approssimative.
Zinsner lo ha detto senza mezzi termini: c'è un'alta probabilità che il prossimo anno non sarà un anno di free cash flow positivo.
Il flusso di cassa libero rettificato per un solo trimestre è ancora di 1,6 miliardi, il flusso di cassa operativo è di circa 5,1 miliardi e la spesa in conto capitale lorda è di circa 4,2 miliardi. Insieme ad aggiustamenti come incentivi governativi e investimenti da parte dei partner, questo numero positivo non durerà fino al prossimo anno. Il denaro proviene dai rimborsi operativi e dalle emissioni aggiuntive di agosto e viene speso principalmente in wafer, linee di produzione di imballaggi e nella divisione fonderia che è ancora in perdita. Di fronte a un simile modello finanziario, Morgan Stanley ha ritenuto che, anche se le cifre successive fossero riviste al rialzo, il prezzo attuale di questo titolo sarebbe grosso modo sopravvalutato.
Gli ordini dei server sono ancora in coda e la domanda di intelligenza artificiale non è crollata. Ciò che è cambiato sono i prezzi: i PC sono frenati dai costi della memoria, la previsione del margine di profitto lordo si è spostata verso il basso, gli OEM esterni non possono ancora essere inclusi nel modello e il flusso di cassa libero probabilmente tornerà negativo l’anno prossimo. Il mercato non è più disposto a pagare per i tempi di fonderia e per la pendenza del recupero dei PC che devono ancora concretizzarsi.
Commenti