Riassunto:
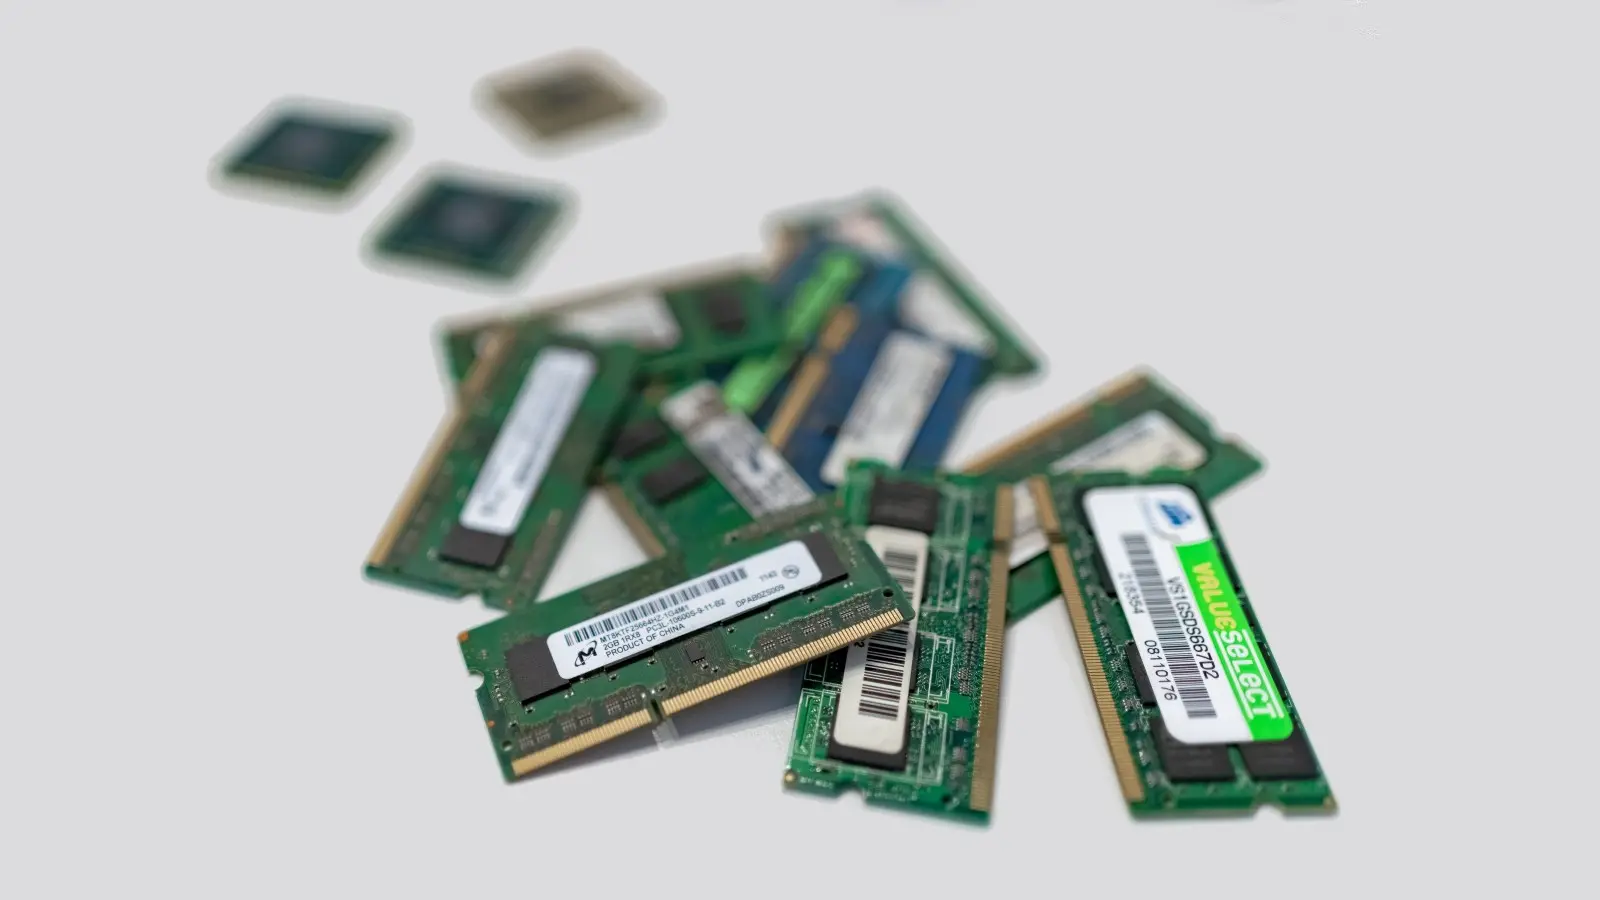
Mentre la costruzione di data center di intelligenza artificiale continua a surriscaldarsi, il mercato globale delle memorie si trova ad affrontare uno squilibrio sempre più grave tra domanda e offerta. Il gigante sudcoreano dei chip di memoria SK Hynix ha dichiarato nel suo ultimo rapporto finanziario che si prevede che la carenza globale di memoria continuerà fino al 2030 a causa di fattori quali la crescita degli investimenti nelle infrastrutture di intelligenza artificiale, la crescente difficoltà della tecnologia di processo avanzata e il lungo tempo necessario per costruire nuova capacità produttiva. Ciò significa che la memoria utilizzata nei personal computer, negli smartphone e in altri dispositivi elettronici di consumo potrebbe ancora dover affrontare un aumento dei prezzi e una forte pressione sull’offerta nei prossimi anni.
SK hynix ha annunciato i risultati finanziari del terzo trimestre il 28 ottobre 2026. I ricavi della società per il trimestre hanno raggiunto 104,6155 trilioni di won, l'utile operativo è stato di 83,3338 trilioni di won e l'utile netto è stato di 39,7756 trilioni di won. Era la prima volta che le entrate in un solo trimestre superavano i 100 trilioni di won. Il margine di profitto operativo ha raggiunto l’80%, riflettendo la forte domanda di chip di memoria legati all’intelligenza artificiale e la forte redditività determinata dall’aumento dei prezzi dei prodotti ad alto valore aggiunto.
L'azienda ha dichiarato che la crescita delle prestazioni nel terzo trimestre è dovuta principalmente alla spedizione di memoria per server DDR5, memoria a larghezza di banda elevata HBM4 e alla crescita delle vendite di unità a stato solido di classe enterprise TLC a 321 strati. Poiché la portata dei modelli di intelligenza artificiale continua ad espandersi, i data center richiedono non solo una maggiore capacità di archiviazione, ma anche una maggiore larghezza di banda di trasmissione dei dati e una minore latenza di accesso, il che rende la memoria uno degli hardware chiave nella costruzione dell’infrastruttura AI.
Rispetto alla tradizionale memoria dei personal computer, il processo di produzione della HBM è più complesso e richiede l'impilamento di più strati di chip di memoria e la collaborazione con i chip informatici attraverso una tecnologia di confezionamento avanzata. Mentre aziende come NVIDIA continuano a lanciare nuove generazioni di acceleratori AI, la domanda di HBM è cresciuta rapidamente, costringendo i produttori di storage a investire maggiori risorse di produzione in prodotti con margini di profitto più elevati.
SK Hynix ha affermato che gli attuali investimenti nell'intelligenza artificiale stanno formando un ciclo di espansione continua: le aziende utilizzano l'intelligenza artificiale per migliorare l'efficienza dello sviluppo di software, del servizio clienti, della ricerca e di altre attività e trarne nuove entrate, per poi continuare ad espandere gli investimenti in applicazioni e infrastrutture di intelligenza artificiale. Allo stesso tempo, le entità di investimento nell’intelligenza artificiale non si limitano più a poche grandi aziende tecnologiche. Hanno iniziato a partecipare sempre più aziende ordinarie e progetti a livello nazionale, espandendo ulteriormente la domanda per la costruzione di data center.
L'azienda prevede inoltre che la futura domanda di memoria non sarà più guidata esclusivamente da modelli linguistici di grandi dimensioni e da data center di cloud computing. Con lo sviluppo di applicazioni fisiche di intelligenza artificiale come auto e robot a guida autonoma, le apparecchiature devono elaborare sempre più dati provenienti da sensori, telecamere e sistemi di controllo in tempo reale, e aumenteranno ulteriormente anche i requisiti di capacità di memoria, velocità e affidabilità.
Tuttavia, la capacità di produzione della memoria non riesce a tenere il passo con la domanda. La ricerca e sviluppo e la produzione di massa di processi DRAM avanzati sono sempre più difficili e la costruzione di una nuova fabbrica di semiconduttori comporta anche la costruzione di stabilimenti, l’implementazione di camere bianche, l’installazione di apparecchiature di produzione, il debugging dei processi e l’aumento della resa, che spesso richiede diversi anni. Anche se i produttori decidessero di aumentare significativamente gli investimenti, la nuova capacità produttiva non potrà essere immediatamente convertita in offerta di mercato.
Sulla base di questi fattori, SK Hynix prevede che la situazione strutturale di scarsità di offerta nel mercato globale delle memorie continuerà fino al 2030. L'azienda ha inoltre precedentemente avvertito che il 2027 potrebbe diventare uno degli anni più difficili per l'offerta di memorie. Anche se la capacità produttiva continuerà ad espandersi nei prossimi anni, la nuova offerta potrebbe non essere ancora in grado di soddisfare pienamente la domanda derivante dalla continua espansione delle infrastrutture di intelligenza artificiale.
Questa relazione finanziaria mostra anche che SK hynix sta accelerando l'espansione della capacità produttiva. L'azienda prevede di aumentare la capacità produttiva dello stabilimento M15X in Corea del Sud al livello più alto entro la fine dell'anno per aumentare la produzione dell'HBM4. L'azienda prevede che entro il quarto trimestre del 2026, le spedizioni e i ricavi delle vendite di HBM4 supereranno quelli della generazione precedente HBM3E, facendo sì che la nuova generazione di prodotti diventi gradualmente mainstream.
Nel campo DRAM tradizionale, SK Hynix aumenterà la percentuale di prodotti che utilizzano la tecnologia di processo a 10 nanometri di sesta generazione, ovvero il processo 1c, e amplierà le vendite di prodotti SOCAMM DDR5 e LPDDR5 per server AI. Allo stesso tempo, la società prevede di aumentare la percentuale di produzione di memoria flash NAND a 321 strati per aumentare l'offerta di unità a stato solido di classe enterprise ad alte prestazioni e di grande capacità.
Sebbene questi investimenti contribuiranno ad alleviare la futura pressione dell'offerta, è ancora difficile modificare completamente la struttura del mercato a breve termine. SK Hynix prevede che la domanda di memorie flash DRAM e NAND continuerà a crescere rapidamente nel 2027. Poiché la capacità di offerta è limitata dai cicli di costruzione delle fabbriche e dai processi produttivi avanzati, è probabile che la nuova capacità continui ad essere assorbita dalla forte domanda.
Al fine di ridurre i rischi operativi causati dalle fluttuazioni della domanda, SK hynix sta inoltre ampliando gli accordi di fornitura a lungo termine con i principali clienti. Attualmente, l’azienda ha firmato accordi a lungo termine con 14 importanti clienti, tra cui grandi fornitori di servizi cloud globali. Secondo le informazioni divulgate dalla società, la quantità coperta dall'accordo firmato equivale a oltre il 50% della capacità produttiva totale nel 2027 e nel 2028.
Questi accordi prevedono solitamente termini contrattuali più lunghi, aiutando i clienti a bloccare in anticipo la fornitura e consentendo a SK Hynix di pianificare in modo più accurato le attrezzature di produzione, la costruzione dello stabilimento e le spese in conto capitale. La società ha inoltre affermato che sta discutendo la possibilità di estendere i termini contrattuali con più clienti, con termini comuni per alcuni accordi di circa cinque anni.
Tuttavia, gli accordi di fornitura a lungo termine non significano che tutti i clienti del mercato al consumo possano ottenere una fornitura stabile. I grandi fornitori di servizi cloud e le società di chip AI hanno forti capacità di approvvigionamento e possono bloccare grandi quantità di capacità produttiva attraverso contratti a lungo termine; I produttori di PC, i produttori di telefoni cellulari e i canali di vendita al dettaglio potrebbero essere influenzati dall’offerta rimanente e dalle fluttuazioni dei prezzi di mercato.
Per i consumatori ordinari, questa struttura di domanda e offerta può avere molteplici impatti. Innanzitutto, l’aumento dei prezzi delle memorie e delle memorie flash aumenterà direttamente i costi di produzione di computer, telefoni cellulari e unità a stato solido. In secondo luogo, i produttori potrebbero rispondere alle pressioni sui costi riducendo le configurazioni di base, aumentando il prezzo delle versioni ad alta capacità o adeguando il divario di prezzo tra i diversi prodotti. Alcuni produttori potrebbero anche posticipare i piani di aggiornamento o dare priorità all’allocazione di chip di memoria limitati a prodotti a più alto profitto.
Allo stesso tempo, la continua crescita della domanda di memoria per server potrebbe anche modificare la struttura dell'offerta di prodotti di memoria tradizionali. Quando i produttori di storage dedicano più wafer e risorse di packaging avanzato a prodotti ad alto valore aggiunto come HBM, anche la fornitura di prodotti DRAM tradizionali potrebbe essere influenzata indirettamente. Anche se le comuni memorie per computer e HBM non sono esattamente gli stessi prodotti, saranno comunque influenzati congiuntamente dalle risorse di produzione, dalla direzione degli investimenti e dal rapporto tra domanda e offerta del mercato complessivo dei semiconduttori.
Va notato che SK Hynix prevede che la carenza di offerta continuerà fino al 2030, il che non significa che i prezzi di tutti i prodotti di memoria continueranno ad aumentare nei prossimi quattro anni, né significa che ogni prodotto sarà sempre esaurito. Potrebbero esserci differenze significative nella domanda e nell'offerta di diversi tipi di memoria. Il progresso nell’espansione dei produttori, gli investimenti dei concorrenti, i piani di approvvigionamento dei clienti, nonché lo sviluppo e i cambiamenti del settore dell’intelligenza artificiale stessa possono influenzare l’andamento dei prezzi effettivi.
La performance pubblicata questa volta da SK Hynix mostra che il boom dell'intelligenza artificiale ha cambiato profondamente la direzione degli investimenti del settore globale dei chip di memoria. In passato, il mercato delle memorie ha spesso vissuto evidenti alti e bassi ciclici dovuti ai cambiamenti nella domanda di personal computer e smartphone; ora, i data center IA su larga scala stanno diventando una nuova importante fonte di domanda e i relativi investimenti infrastrutturali hanno un lungo ciclo di costruzione.
Se le applicazioni IA continueranno ad espandersi, i produttori di chip di memoria saranno incentivati a mantenere elevate spese in conto capitale e a dare priorità allo sviluppo di prodotti come HBM, DRAM per server e unità a stato solido di classe enterprise. Tuttavia, se in futuro il tasso di crescita degli investimenti nell’intelligenza artificiale dovesse rallentare o se in futuro venisse rilasciata in modo intensivo nuova capacità produttiva, il mercato potrebbe anche vedere nuovamente cambiamenti nella domanda e nell’offerta.
Attualmente, secondo SK Hynix, il tasso di espansione delle capacità di produzione di memorie avanzate non riesce ancora a tenere il passo con la crescita della domanda. Per l’industria dell’elettronica di consumo, ciò significa che la memoria potrebbe non essere più solo una componente relativamente stabile del costo complessivo della macchina, ma diventerà nei prossimi anni una variabile importante che influenzerà il prezzo dei prodotti, la configurazione dell’hardware e la pianificazione della catena di fornitura.
Commenti