
Riassunto:
Mentre gli agenti di intelligenza artificiale iniziano gradualmente a completare operazioni di acquisto, pagamento e ordinazione per conto degli utenti, il settore finanziario globale ha mostrato un atteggiamento sempre più complesso nei confronti di questo modello emergente. Sei grandi istituzioni finanziarie internazionali, tra cui Bank of America e Capital One Bank, hanno recentemente pubblicato congiuntamente un rapporto in cui si afferma che, sebbene l’“agent shopping” basato sull’intelligenza artificiale abbia un grande potenziale, comporta anche una serie di nuove questioni come la trasparenza, la sicurezza, la protezione della privacy e i rischi di frode.
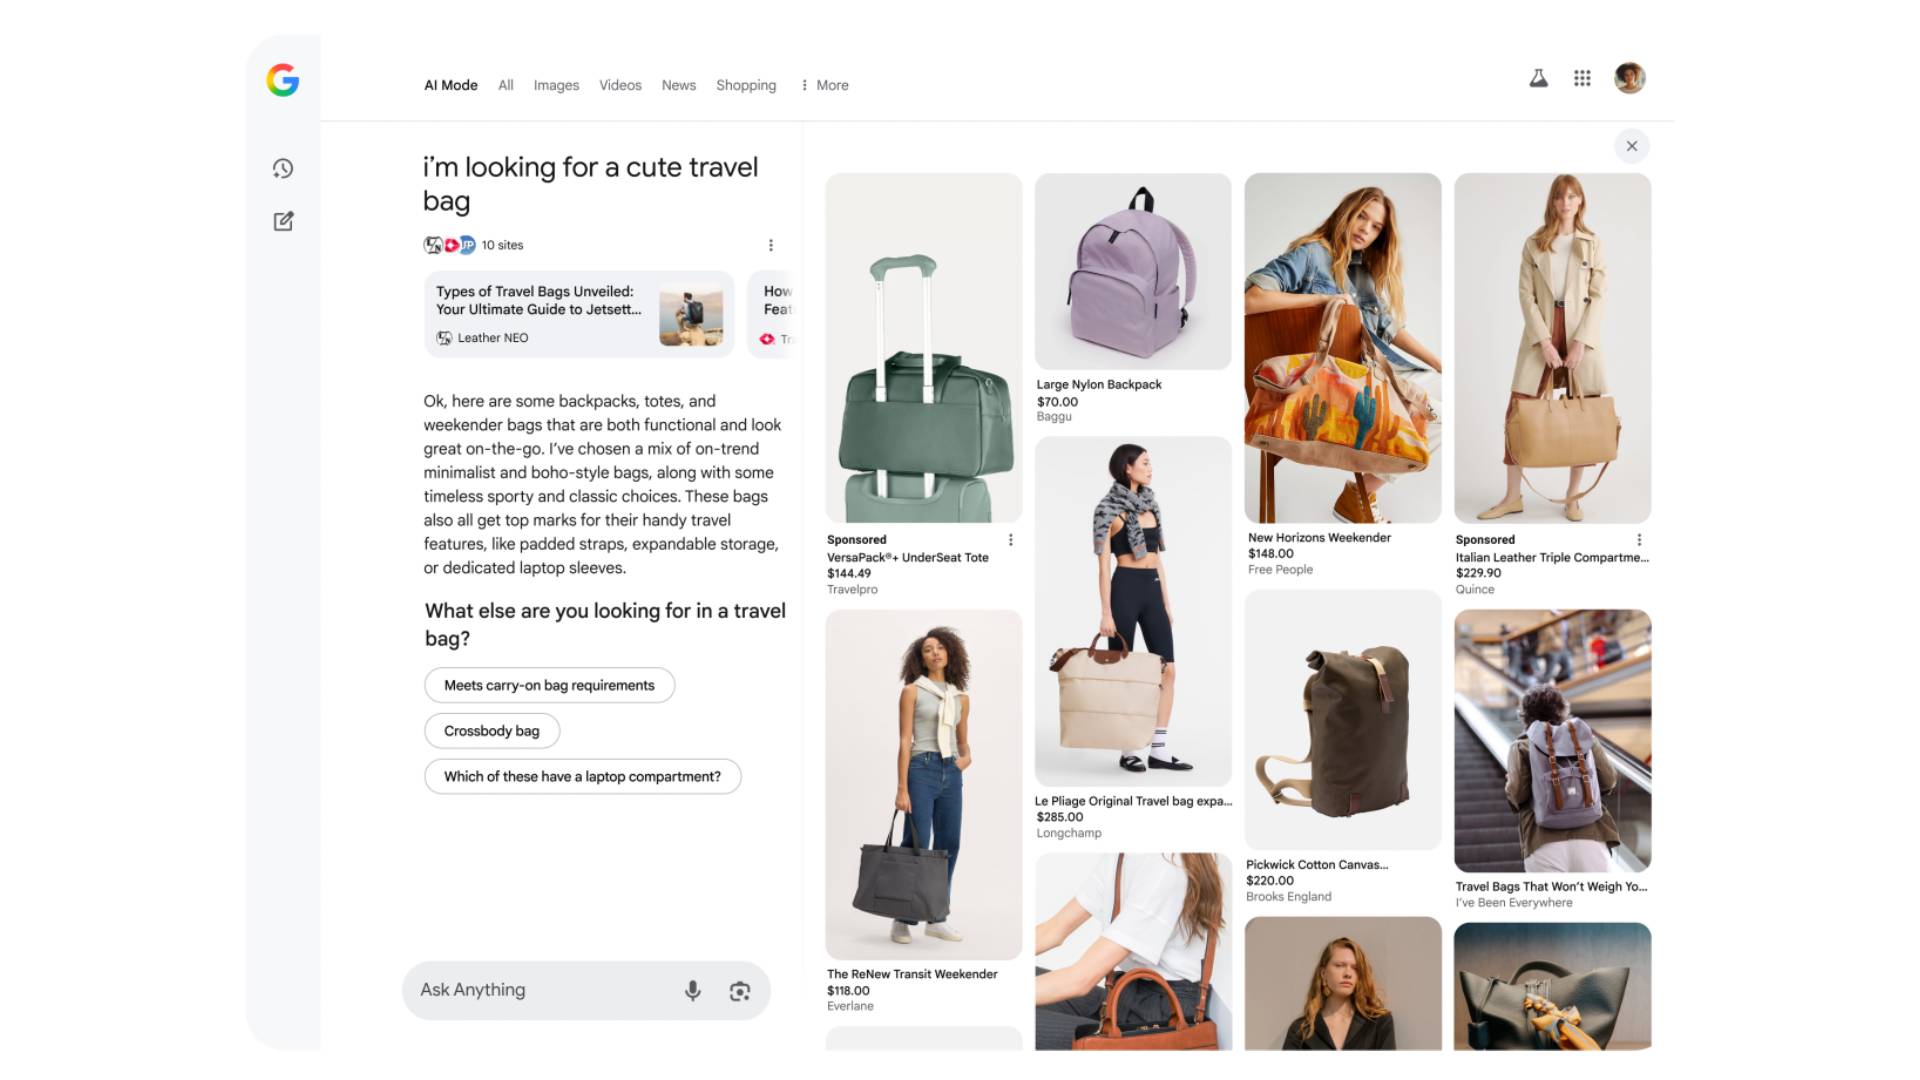
Il cosiddetto agent-based shopping si riferisce a un agente di intelligenza artificiale che naviga autonomamente in Internet, confronta i prodotti, seleziona i metodi di pagamento e completa direttamente il processo di acquisto in base all'autorizzazione dell'utente. Nell’ultimo anno, molti sviluppatori di intelligenza artificiale, società di vendita al dettaglio e istituti di pagamento hanno promosso l’implementazione di tecnologie correlate, sperando di rendere l’intelligenza artificiale un “assistente allo shopping digitale” per i consumatori.
Tuttavia, il settore bancario ritiene che man mano che gli agenti di intelligenza artificiale acquisiscono sempre maggiore autonomia nel processo decisionale, anche i loro rischi potenziali saranno amplificati.
Secondo il rapporto intitolato "Building Agent-Based Business Trust", i rischi si concentrano su trasparenza, sicurezza, privacy e protezione dei dati, scelta dell'utente e interoperabilità tra diverse piattaforme. Il rapporto sottolinea che molti consumatori non sono sicuri che gli agenti di intelligenza artificiale prenderanno davvero decisioni nel proprio interesse e quindi nutrono ancora evidenti dubbi su questo tipo di tecnologia.
Il rapporto mostra che molti utenti temono che gli agenti AI possano acquistare prodotti sbagliati, spendere oltre il loro budget o addirittura riscontrare problemi come frode, compromissione di account o perdita di fondi. Sebbene i consumatori siano disposti a utilizzare l’intelligenza artificiale per ottenere informazioni sui prodotti e suggerimenti per gli acquisti, la maggior parte è ancora cauta nel lasciare che l’intelligenza artificiale controlli completamente il processo di acquisto.
Il settore tecnologico non è del tutto ottimista riguardo alle prospettive di sviluppo dell'Agent Shopping.
Ron Johnson, uno dei fondatori del sistema di vendita al dettaglio di Apple ed ex dirigente Apple, ha affermato in una recente intervista che l'intelligenza artificiale può effettivamente migliorare l'esperienza di acquisto online, ma non crede che l'intelligenza artificiale cambierà radicalmente il modo in cui gli esseri umani fanno acquisti.
A suo avviso, i consumatori alla fine vogliono ancora sperimentare i prodotti di persona e questo non può essere sostituito dall'intelligenza artificiale. L’intelligenza artificiale può aiutare gli utenti a fare ricerche in anticipo e renderli consumatori in grado di comprendere meglio il prodotto, ma non eliminerà il valore dello stesso acquisto fisico.
Il rapporto sul settore bancario ha inoltre sottolineato che gli agenti di intelligenza artificiale potrebbero anche essere influenzati dai meccanismi di incentivazione aziendale. Ad esempio, alcuni sistemi potrebbero consigliare preferenzialmente prodotti con commissioni più elevate, canali di pagamento con costi di transazione inferiori o addirittura scegliere soluzioni non ottimali per ridurre i costi di elaborazione. Questo comportamento potrebbe non essere nell’interesse dei consumatori, ma potrebbe diventare la scelta predefinita degli agenti di intelligenza artificiale.
Allo stesso tempo, l'adozione su larga scala dell'agenda shopping potrebbe anche comportare un aumento del numero di truffe, frodi e controversie dei consumatori. Una volta che un sistema di intelligenza artificiale viene attaccato o si verifica una fuga di dati, non solo le informazioni personali degli utenti saranno minacciate, ma anche le aziende che si affidano a questi sistemi per il proprio business potrebbero dover affrontare gravi perdite.
Una serie di eventi recenti ha ulteriormente rafforzato queste preoccupazioni.
Non molto tempo fa, Meta ha annunciato di aver corretto una vulnerabilità zero-day nel suo assistente AI Muse. Una delle funzioni importanti attuali di Muse è l'acquisto degli agenti e questa vulnerabilità potrebbe teoricamente consentire a un utente malintenzionato di prendere il controllo dell'assistente AI ed eseguire varie operazioni utilizzando le autorizzazioni concesse dall'utente.
Allo stesso tempo, Amazon ha avuto anche attriti pubblici con Muse. Amazon ha accusato gli agenti di intelligenza artificiale di Meta di non riuscire a identificarsi chiaramente quando accedono alla sua piattaforma di e-commerce, sollevando preoccupazioni sulle credenziali dell'account e sul modo in cui vengono gestiti i dati degli utenti e chiedendo che tale comportamento cessi.
Tuttavia, queste sei banche non stanno ignorando del tutto il futuro dell'agenda shopping.
Il rapporto sottolinea che è probabile che il commercio tramite agenzia diventi ancora in futuro uno dei modi principali per condurre transazioni tra consumatori e commercianti. Anche le istituzioni finanziarie sono ottimiste riguardo al suo potenziale di sviluppo a lungo termine e hanno espresso la volontà di collaborare con clienti, partner industriali e agenzie di regolamentazione per promuovere la sana crescita di questo modello.
Tuttavia, a loro avviso, affinché l'agenda shopping possa davvero guadagnare una popolarità diffusa, deve prima stabilire una sufficiente fiducia sociale. L’attuale velocità di sviluppo tecnologico è stata significativamente più veloce della velocità di costruzione delle normative di settore, dei sistemi politici e dei meccanismi di protezione dei consumatori, e questo è il problema più urgente che l’industria deve risolvere.
A tal fine, l'alleanza bancaria che ha partecipato alla stesura del rapporto ha iniziato a prepararsi per la fase successiva del lavoro di ricerca, sperando di chiarire ulteriormente come implementare i cinque principi fondamentali di trasparenza, sicurezza, privacy e protezione dei dati, scelta dell'utente e interoperabilità della piattaforma, e stabilire corrispondenti standard di settore.
In una nuova era in cui l'intelligenza artificiale si sta gradualmente spostando dal "fornire suggerimenti" all'"agire per suo conto", il segnale inviato dal settore bancario è abbastanza chiaro: l'AI agent shopping potrebbe avere un futuro brillante, ma prima che diventi veramente un metodo di consumo mainstream, ci sono ancora molte questioni chiave nei meccanismi di sicurezza, fiducia e responsabilità che devono essere risolte.
Commenti