
Riassunto:
L'industria cinese dei chip di memoria sta riducendo il divario tecnologico con i principali produttori mondiali a una velocità senza precedenti. Secondo l’ultima valutazione della Korea Semiconductor Industry Association, le due principali società cinesi di memorie, Yangtze River Memory (YMTC) e Changxin Memory (CXMT), hanno raggiunto un significativo recupero in aree tecnologiche chiave. Tra questi, il divario tecnologico nel campo delle memorie flash NAND si è ridotto a circa 1 anno, nel campo delle DRAM è di circa 2 anni e il divario nel campo delle memorie a larghezza di banda elevata (HBM) è di circa 3 anni.
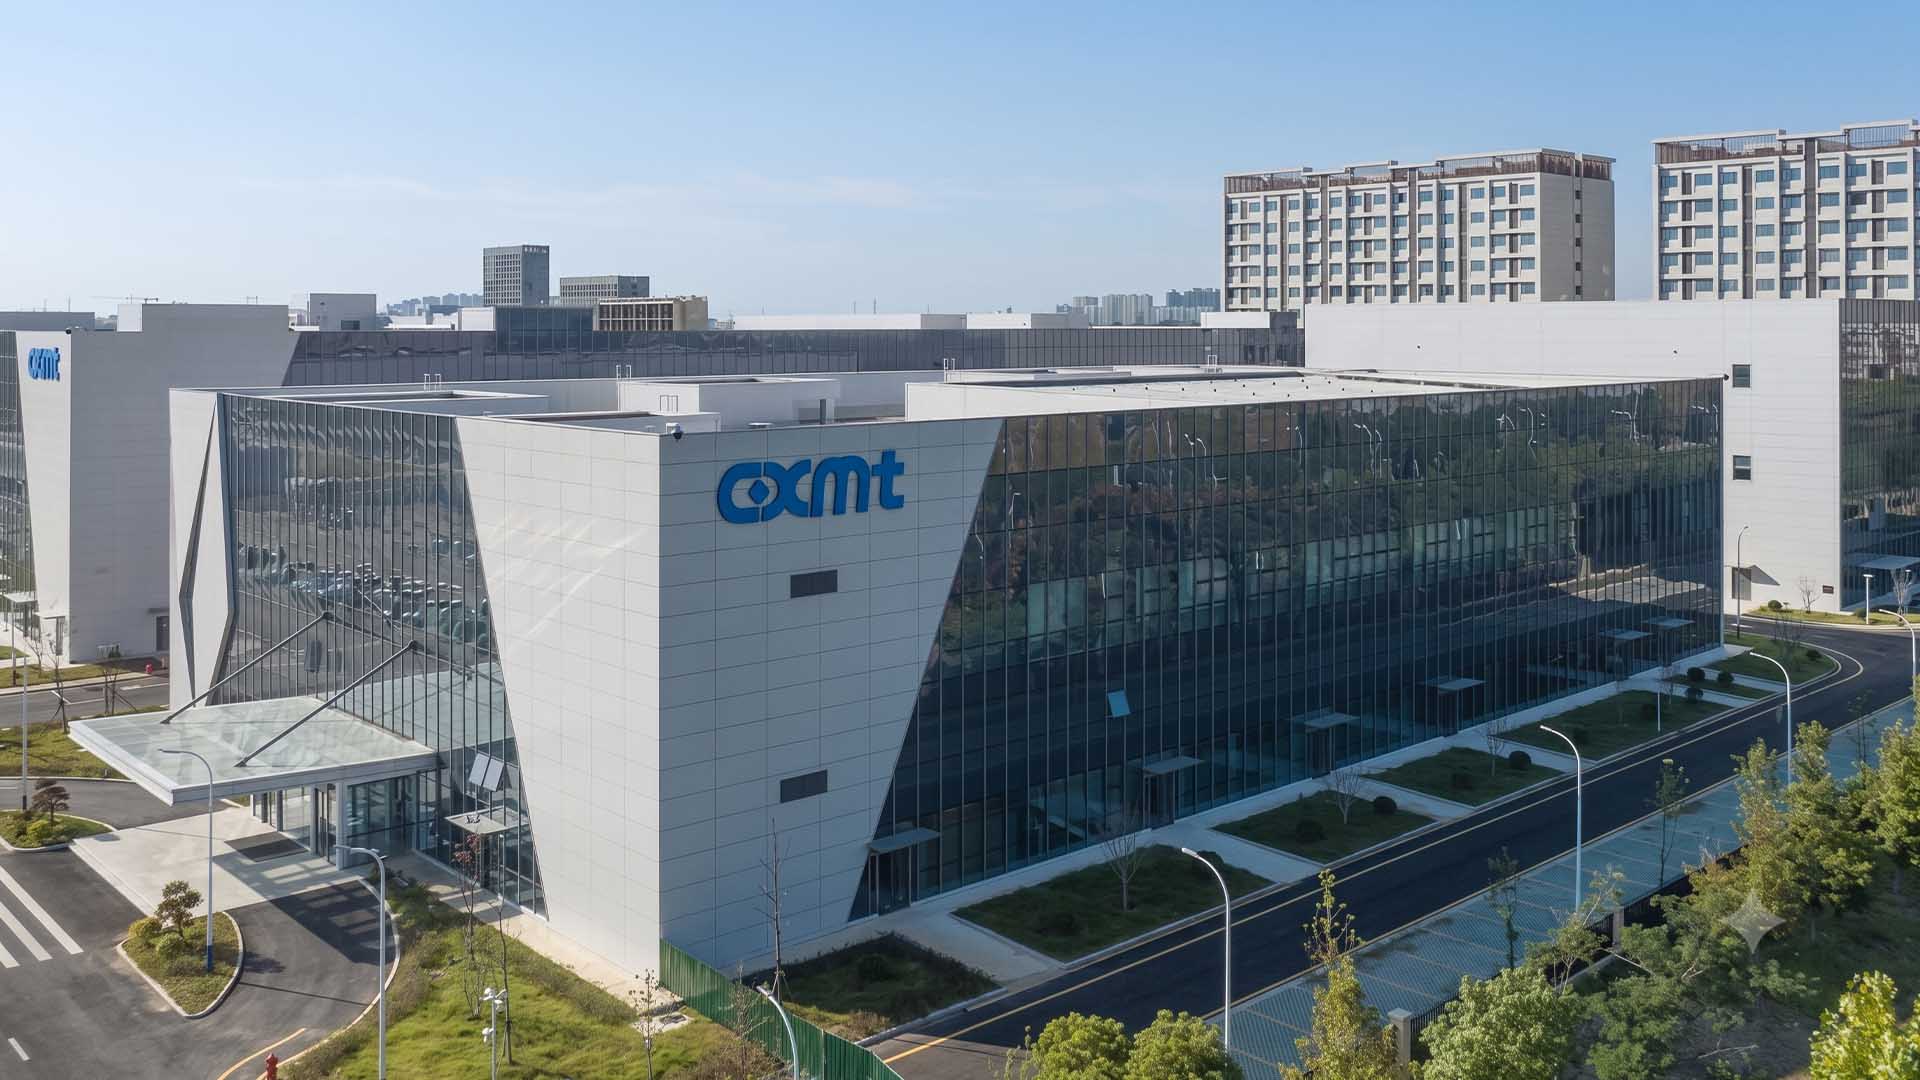
Questo risultato della valutazione ha attirato l'attenzione diffusa nel settore coreano dei semiconduttori. Vale la pena notare che solo pochi anni fa, l'industria generalmente credeva che ci fosse ancora un divario generazionale tecnologico di quasi 5 anni tra l'industria delle memorie cinese e il livello avanzato internazionale. Oggi, questo divario è stato significativamente compresso in più segmenti, dimostrando che la velocità di sviluppo del settore dello storage cinese negli ultimi anni ha superato di gran lunga le aspettative del mercato.
Nel campo delle memorie flash NAND, si ritiene che Yangtze Memory abbia compiuto i progressi più evidenti. Essendo il più grande produttore di NAND in Cina, negli ultimi anni l'azienda ha continuato a promuovere la ricerca e lo sviluppo della tecnologia NAND 3D digitale di alto livello. I dati del settore mostrano che quando Samsung Electronics e SK Hynix inizieranno la produzione di massa di prodotti NAND a 300 strati nel 2025, Yangtze Memory ha già la capacità produttiva di prodotti a 270 strati. Secondo l'attuale percorso di sviluppo, Yangtze Memory dovrebbe promuovere prodotti NAND di livello 400 nel 2027, il che significa che il divario temporale tra esso e le aziende leader internazionali sarà ulteriormente compresso a circa un anno.
Anche lo sviluppo nel campo delle DRAM attira l'attenzione. Le aziende coreane Samsung Electronics e SK Hynix inizieranno la produzione di massa di prodotti DDR5 nel 2023, mentre Changxin Memory entrerà nell'era DDR5 nel 2025, quindi si ritiene che manterrà un divario tecnologico di circa due anni con il livello leader internazionale. Tuttavia, negli ultimi anni Changxin Memory ha accelerato in modo significativo l’iterazione del prodotto. Non solo ha raggiunto la produzione di massa di LPDDR5X, ma ha anche iniziato a promuovere la produzione di prodotti LPDDR6 per migliorare ulteriormente la propria competitività sul mercato.
Rispetto alla NAND e alla DRAM tradizionale, la memoria a larghezza di banda elevata HBM è ancora considerata il campo tecnico più impegnativo nel settore dello storage cinese. Le attuali valutazioni del settore ritengono che esista ancora un divario di circa 3 anni tra la tecnologia HBM cinese e il livello leader internazionale. Sebbene Changxin Memory abbia avviato la produzione di prova dei prodotti HBM3E, il tasso di rendimento è ancora a un livello basso, soprattutto nei collegamenti di produzione principali come il silicio passante TSV tramite interconnessioni verticali, che devono ancora affrontare ovvie sfide tecniche.
Per accelerare la ricerca e lo sviluppo della HBM, le società di stoccaggio cinesi stanno tentando percorsi tecnologici più innovativi. Il rapporto sottolinea che Changxin Storage sta collaborando con Yangtze Storage per costruire prodotti HBM utilizzando la matura tecnologia di incollaggio ibrido Xtacking di Yangtze Storage. Diversamente dal metodo tradizionale di connessione dei chip di memoria tramite micro-bump, questa tecnologia di collegamento ibrido rame-rame può connettere direttamente diversi strati di wafer, abbreviare il percorso del circuito, migliorare l'efficienza di impilamento e si prevede che ridurrà in una certa misura la dipendenza dalle apparecchiature di litografia EUV avanzate.
Gli analisti ritengono che i progressi compiuti dalle società di stoccaggio cinesi negli ultimi anni non si riflettono solo nella fase di verifica della tecnologia di laboratorio, ma anche nelle capacità di produzione di massa e di industrializzazione dei prodotti. Con l'espansione della capacità produttiva, l'accumulo di talenti e il graduale miglioramento del sistema di supporto delle apparecchiature locali, l'industria cinese dello stoccaggio si sta gradualmente trasformando da semplice catcher del passato in un importante attore di mercato con competitività internazionale.
Anche per l'industria coreana dello storage, questo cambiamento è di grande importanza. Samsung Electronics e SK Hynix detengono da tempo una posizione leader nel mercato globale dello storage, ma poiché le aziende cinesi continuano a ridurre il divario, si prevede che la concorrenza sul mercato si intensificherà ulteriormente in futuro.
Sebbene le aziende cinesi siano ancora in ritardo rispetto ai principali produttori internazionali in termini di prodotti HBM avanzati e di alcuni processi di fascia alta, gli osservatori del settore generalmente ritengono che Yangtze Memory e Changxin Memory abbiano recuperato più velocemente di quanto molte persone si aspettassero negli ultimi anni. Se l’attuale tendenza di sviluppo continua, il panorama globale del settore dello storage potrebbe introdurre nuovi cambiamenti nei prossimi anni.
Commenti