
Riassunto:
Il CEO di Nvidia Jensen Huang ha tutte le ragioni per sviluppare attivamente nuovi clienti investendo in vari nuovi fornitori di servizi cloud e società di intelligenza artificiale. Nonostante il successo dell'azienda, le vendite di Nvidia sono sempre più concentrate tra una manciata di clienti, alcuni dei quali potrebbero ridurre gli acquisti in futuro.
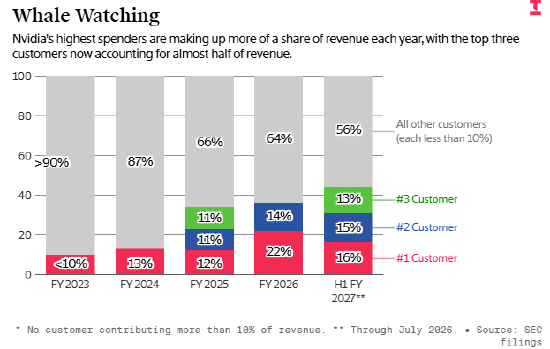
Esaminando i documenti di divulgazione pubblica di Nvidia degli ultimi anni, che elencano il numero di clienti che contribuiscono per oltre il 10% alle entrate, questo rischio è chiaramente evidente. Tre clienti hanno rappresentato il 44% del fatturato totale dell'azienda nella prima metà dell'anno fiscale terminato a luglio. Due clienti hanno contribuito per il 36% alle entrate totali lo scorso anno fiscale. Guardando indietro all’anno fiscale 2023, Nvidia non ha ancora un solo cliente che rappresenti più del 10% delle sue entrate. (Vedi la tabella qui sotto per i dettagli)
Supporto dati: la ricerca approfondita sulle informazioni
Con la crescita esplosiva del suo business, la dipendenza di Nvidia da alcuni grandi clienti continua ad aumentare. Dall’anno fiscale 2023, il business dei data center di Nvidia (che comprende i ricavi derivanti dai chip AI venduti ai data center) è aumentato da 15 miliardi di dollari a 193,7 miliardi di dollari lo scorso anno, e si prevede che questi ricavi raddoppieranno nuovamente quest’anno.
Questo problema ha suscitato preoccupazione tra gli investitori. Michael Burry, noto per la sua previsione accurata della crisi dei mutui subprime del 2008, ha considerato la crescente concentrazione dei clienti di Nvidia come un grave rischio negli ultimi mesi.
Naturalmente, analizzare la concentrazione dei clienti di Nvidia è intrinsecamente complicato. Tra i tre principali clienti menzionati nell'ultimo rapporto finanziario figurano probabilmente Dell o Hon Hai (Foxconn). Queste due società acquistano chip NVIDIA per assemblare i server e poi li rivendono a un gran numero di società a valle. Ad esempio, Dell ha recentemente rivelato che i ricavi dei suoi “server ottimizzati per l’intelligenza artificiale” sono raddoppiati di anno in anno nel secondo trimestre, raggiungendo i 16,4 miliardi di dollari, facendo aumentare le entrate complessive dell’azienda del 58%. Hon Hai ha inoltre affermato che i suoi ricavi nella prima metà dell’anno sono aumentati del 35% su base annua, spinti da un’impennata delle vendite di apparecchiature IA.
Ma Nvidia dipende anche fortemente da alcuni fornitori di servizi cloud. Nel febbraio di quest'anno, Colette Kress, Chief Financial Officer di Nvidia, ha affermato che i cinque principali fornitori di cloud e le società cloud di grandissime dimensioni (l'espressione molto probabilmente include Meta e SpaceX) insieme rappresentano oltre il 50% delle entrate aziendali dei data center.
Non è chiaro quante di queste cinque società siano tra i tre principali clienti di Nvidia. I primi tre clienti potrebbero includere SpaceX, Meta o Microsoft, che stanno tutti costruendo in modo aggressivo nuovi data center AI dotati di chip Nvidia. Anche Google e Amazon acquistano grandi quantità di chip Nvidia, ma entrambi utilizzano chip AI sviluppati autonomamente su larga scala, quindi la loro probabilità di entrare nella più ampia lista di clienti di Nvidia è relativamente bassa.
Microsoft, Meta e SpaceX stanno tutti promuovendo chip sviluppati internamente, il che significa che potrebbero ridurre i loro acquisti di chip Nvidia in futuro. Questo spiega anche perché Nvidia è così concentrata sulla coltivazione di nuovi clienti e sull’espansione del proprio bacino di clienti investendo in nuovi fornitori di servizi cloud come CoreWeave e Nebius.
NVIDIA ha puntato anche sull'espansione dei clienti all'estero. Mercoledì, ad esempio, NVIDIA ha incluso diverse società australiane nel progetto "AI Factory" per fornire chip e apparecchiature di rete alle aziende che costruiscono e gestiscono data center. Quest'anno, Nvidia sta promuovendo progetti simili anche in India e Armenia, sperando di coltivare più clienti di progetti sovrani e nuovi fornitori di servizi cloud oltre ai suoi principali clienti principali negli Stati Uniti.
Pericoli nascosti nel periodo di pagamento
Nonostante gli sforzi di NVIDIA volti a promuovere la diversificazione dei clienti, il rischio di un'eccessiva concentrazione dei clienti potrebbe continuare ad aumentare. Nvidia ha rivelato a luglio che
il 70% dei suoi crediti (denaro da riscuotere dalla vendita dei prodotti) proveniva da cinque clienti
. Per fare un confronto, nel gennaio di quest'anno, tre clienti rappresentavano il 56% del totale dei crediti; alla fine dell'anno fiscale 2025, solo due clienti rappresentavano il 33% dei crediti.Vale la pena notare che Dell ha recentemente rivelato che alla fine di luglio, i debiti della società verso i fornitori sono aumentati del 48% nella prima metà dell'anno, raggiungendo i 49,7 miliardi di dollari, e gran parte del debito dovuto è probabilmente dovuto a Nvidia.
Allo stesso tempo, almeno una parte del motivo dell'aumento dei crediti di NVIDIA deriva dall'allentamento dei termini di pagamento da parte dell'azienda per i clienti. Nvidia ha rivelato alla fine di agosto che i suoi crediti nella prima metà dell'anno sono aumentati del 64% a 63 miliardi di dollari a causa dei "termini di pagamento prolungati di ampi accordi tra trimestri per alcuni clienti investment grade".
Lo scorso trimestre, Nvidia ha esteso il periodo di fatturazione da 45 giorni a 60 giorni. Nei documenti di dichiarazione dei titoli presentati nello stesso periodo è stato precisato che il periodo contabile potrebbe essere ulteriormente allungato in futuro.
"I clienti generalmente completano il pagamento poco dopo la consegna del prodotto. Per ordini di acquisto di grandi dimensioni da parte di clienti di livello investment grade, abbiamo e continueremo a fornire termini di pagamento estesi fino a un anno e 90 giorni a partire dalla portata del progetto di costruzione del data center in futuro per supportare la costruzione di data center su larga scala da parte dei clienti." Nvidia ha scritto nel documento.
Rilassare il periodo contabile comporterà dei rischi: da un lato, comprimerà il flusso di cassa operativo di Nvidia in un solo trimestre; d'altro canto, le condizioni operative del produttore di chip dipenderanno sempre più dalla solidità finanziaria di questi clienti che beneficiano del privilegio di pagamento differito.
Commenti