Riassunto:
Dopo aver monitorato le applicazioni AI consumer per tre anni interi, il noto venture capital a16z ha appena pubblicato la settima edizione di
"Top 100 AI Consumer Applications"
Lista. Ciò che è triste è che questa lista basata sul traffico si è completamente consolidata: solo 11 nuovi prodotti sono nella lista di questo numero, un minimo storico.
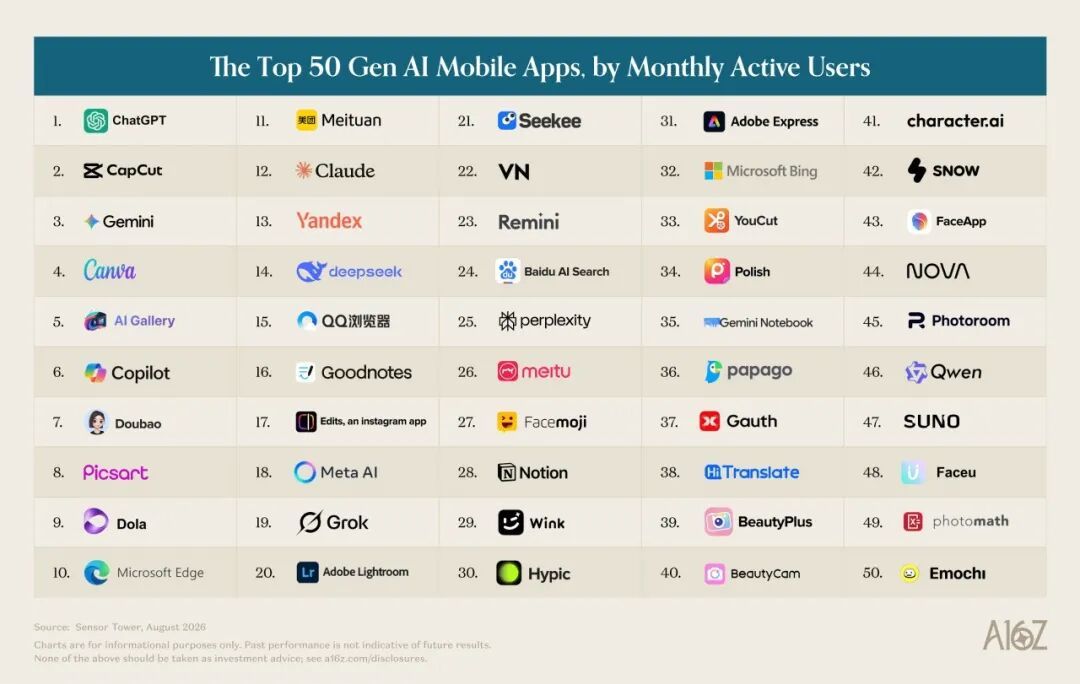
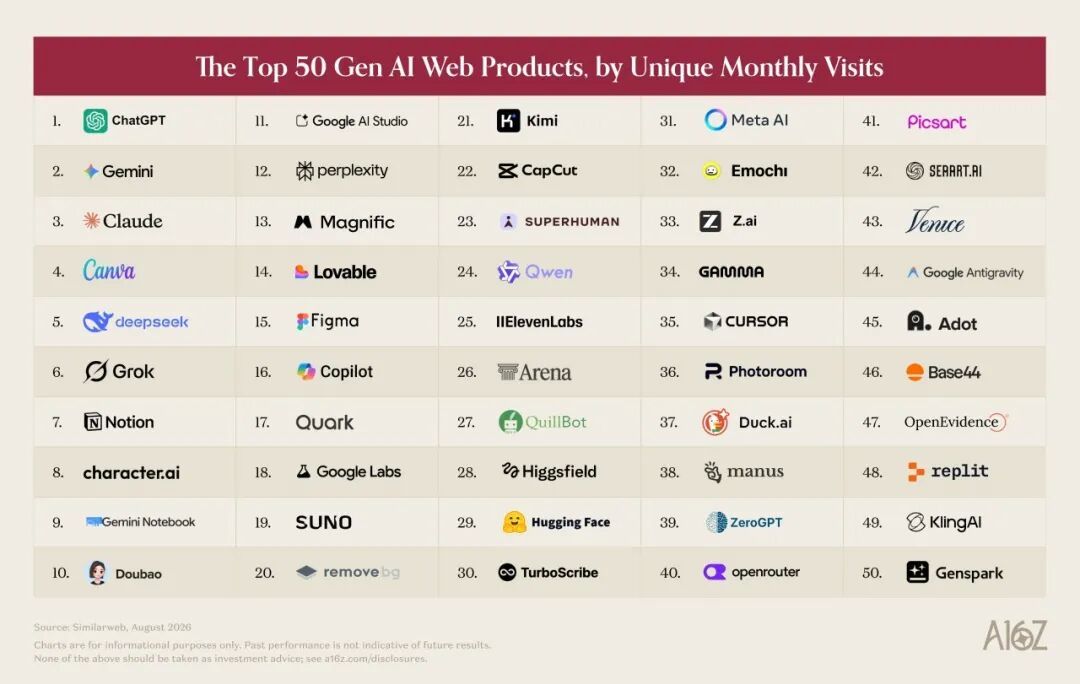
Non è che il modello di intelligenza artificiale più potente abbia perso il suo fascino, ma che lo stesso indicatore del "traffico" è diventato in qualche modo distorto. Sempre più persone stanno iniziando a utilizzare tranquillamente l’intelligenza artificiale sul desktop o nei tradizionali software Internet, e questi comportamenti non entreranno affatto nel calibro statistico del traffico web tradizionale.
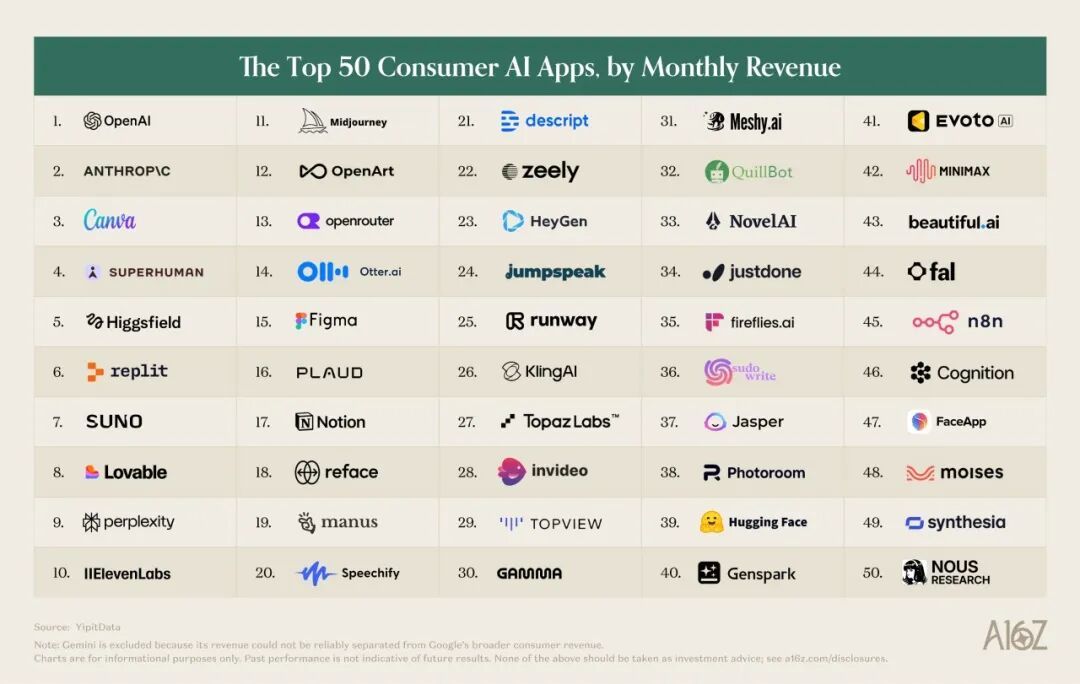
Per vedere chiaramente la verità, a16z ha introdotto per la prima volta i dati di consumo reali delle carte di credito al consumo statunitensi basati su YipitData. Questo elenco, pieno di denaro reale, rivela una realtà estremamente controintuitiva e persino crudele nell'attuale settore dell'intelligenza artificiale:
L'intelligenza artificiale ha attirato un gran numero di utenti, ma solo pochi sono disposti a continuare a pagare. I ricavi dei produttori si concentrano sempre più sugli utenti professionali che lo utilizzano per lavoro. Per sbloccare questa situazione di stallo, i produttori di intelligenza artificiale hanno anche iniziato a cercare nuove fonti di entrate oltre agli abbonamenti, ed è iniziata un’esplorazione su “chi pagherà per l’intelligenza artificiale”.
Con 903 dollari al mese, chi sostiene l'impero dell'intelligenza artificiale?
L'intelligenza artificiale è ampiamente utilizzata, ma sorprendentemente superficiale.
Sebbene quasi la metà degli americani affermi di aver utilizzato l'intelligenza artificiale, solo il 25% la utilizza quotidianamente. Ciò che è ancora più preoccupante è che ad agosto di quest’anno solo il 4,5% dei consumatori ha effettivamente pagato per abbonarsi a ChatGPT, Gemini o Claude.
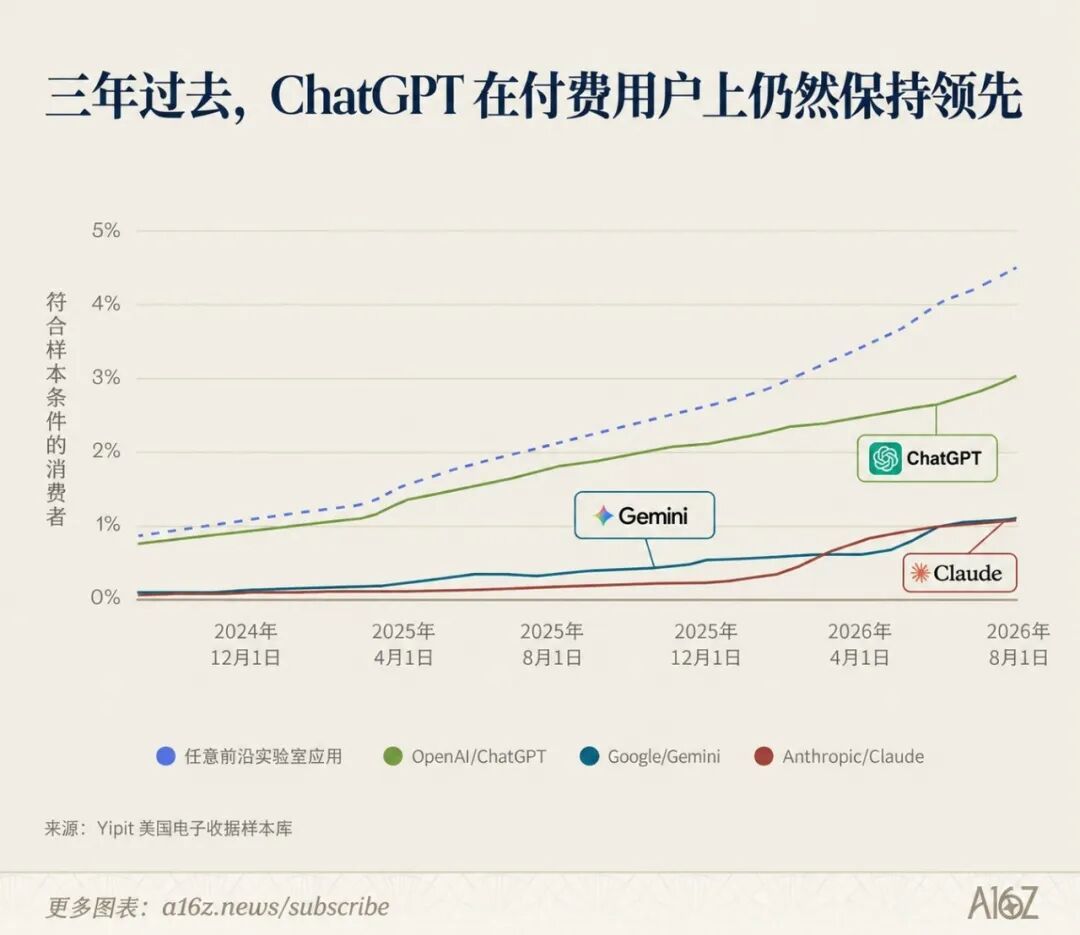
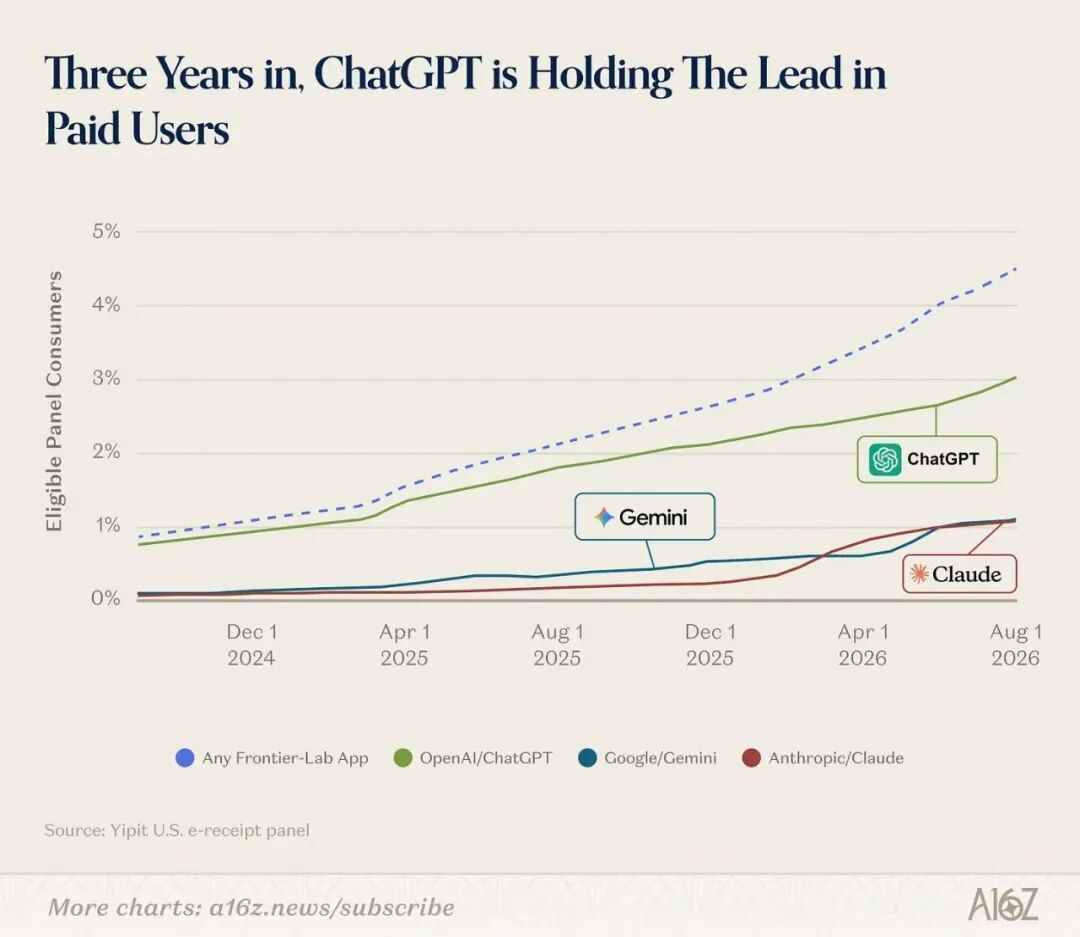
Quindi, su chi fanno affidamento questi unicorni IA con valutazioni di decine o centinaia di miliardi di dollari per sostenersi?
La risposta è l'1% dei "giocatori con super soldi" in cima alla piramide.
I dati di a16z mostrano che il mercato del consumo di IA mostra una distribuzione estrema della legge di potenza:
L'1% più ricco degli utenti paganti contribuisce per il 19,5% alle entrate del mercato dell'IA consumer, superando anche la spesa totale del 50% degli utenti più poveri (16,6%)
.Questi utenti con pagamento piramidale spendono l'incredibile cifra di 903 dollari USA (circa 6.054 RMB) in strumenti di intelligenza artificiale ogni mese e il loro consumo è aumentato dell'80% negli ultimi 18 mesi.
In confronto, l'utente pagante medio spende solo $ 25 al mese e il suo budget cresce appena.
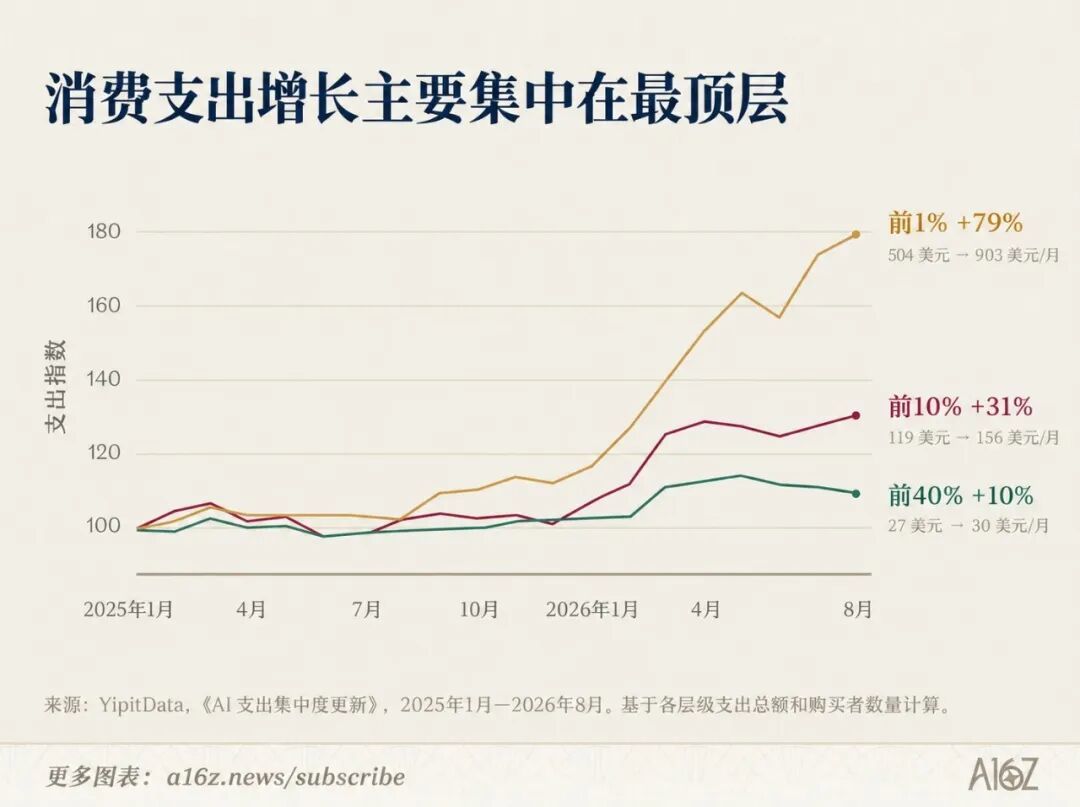
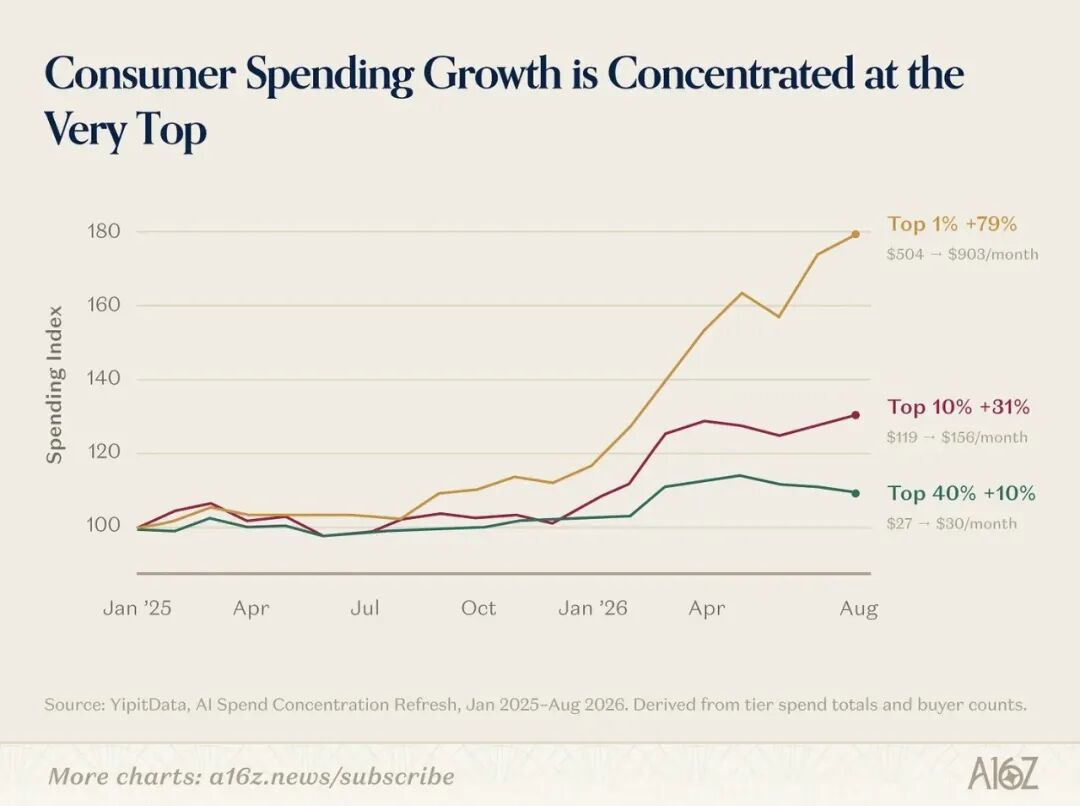
Mentre questi super player acquistano freneticamente strumenti di automazione come n8n e Manus, stanno anche spendendo molto in piattaforme di produttività creativa come Higgsfield, Figma e HeyGen.
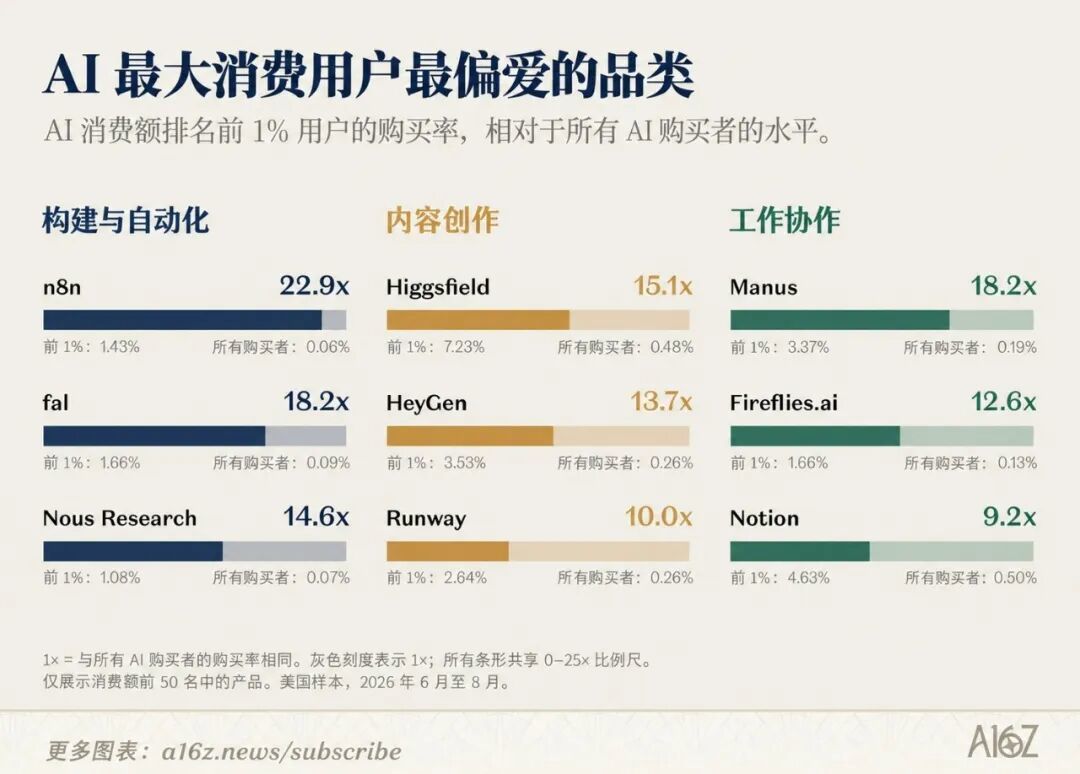
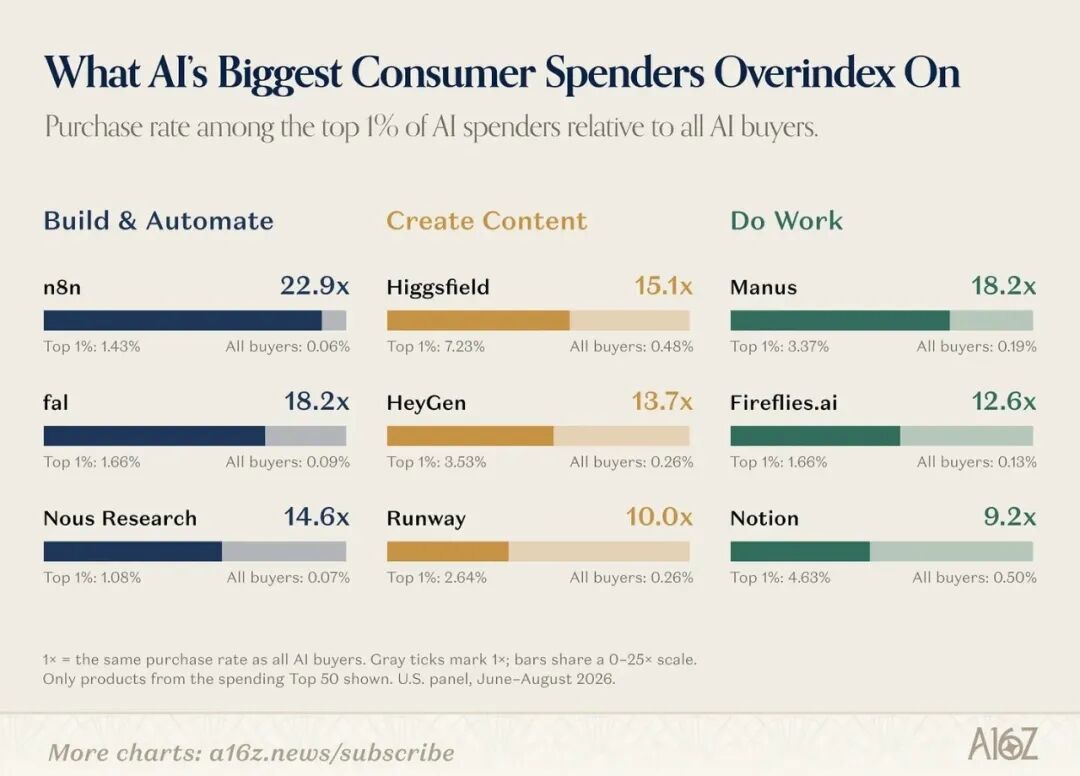
Ciò spiega anche perché esiste un enorme divario tra la "lista del traffico" e la "lista delle entrate": 29 dei 50 principali fornitori di IA classificati in base al consumo reale non compaiono affatto nella lista del traffico.
Nei tre principali elenchi di traffico web, attività mensile mobile e ricavi reali calcolati da a16z, solo 7 aziende possono essere presenti nell'elenco contemporaneamente: ad eccezione dei due fratelli maggiori ChatGPT e Claude, gli altri sono solo l'azienda di modelle Suno, le applicazioni native AI Perplexity, Photoroom e i vecchi giganti Canva e Notion.
La stragrande maggioranza dei prodotti di punta che si basano sul traffico gratuito non può essere inserita nella tabella dei consumi reali.
Dopo aver lanciato 127 prodotti in sei mesi, Claude ha contrattaccato con la "purificazione"
A parte i superutenti, il mercato di massa è ancora il campo Shura dei Tre Grandi.
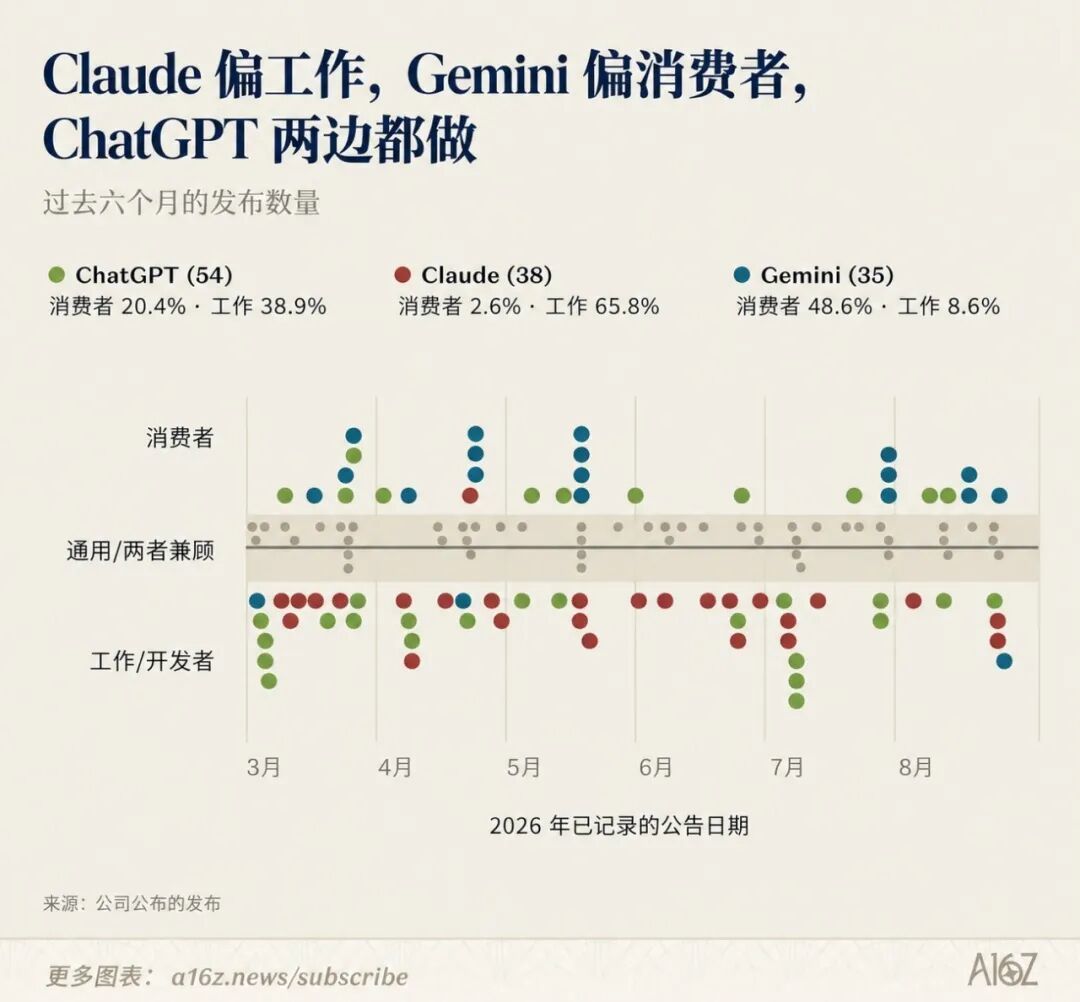
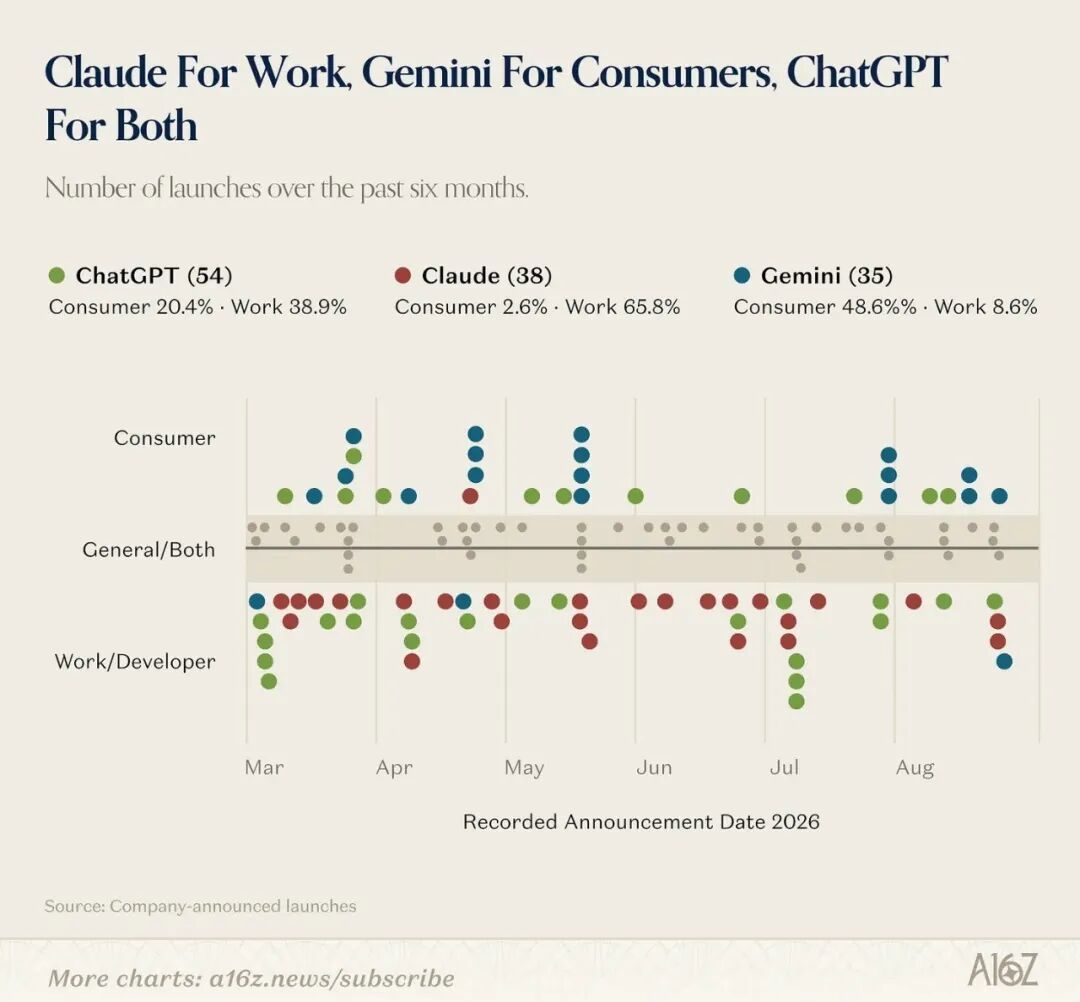
Per competere per gli utenti, Anthropic, Google e OpenAI hanno rilasciato freneticamente 127 nuovi prodotti in soli sei mesi.
Non c'è dubbio che ChatGPT sia ancora il re assoluto.
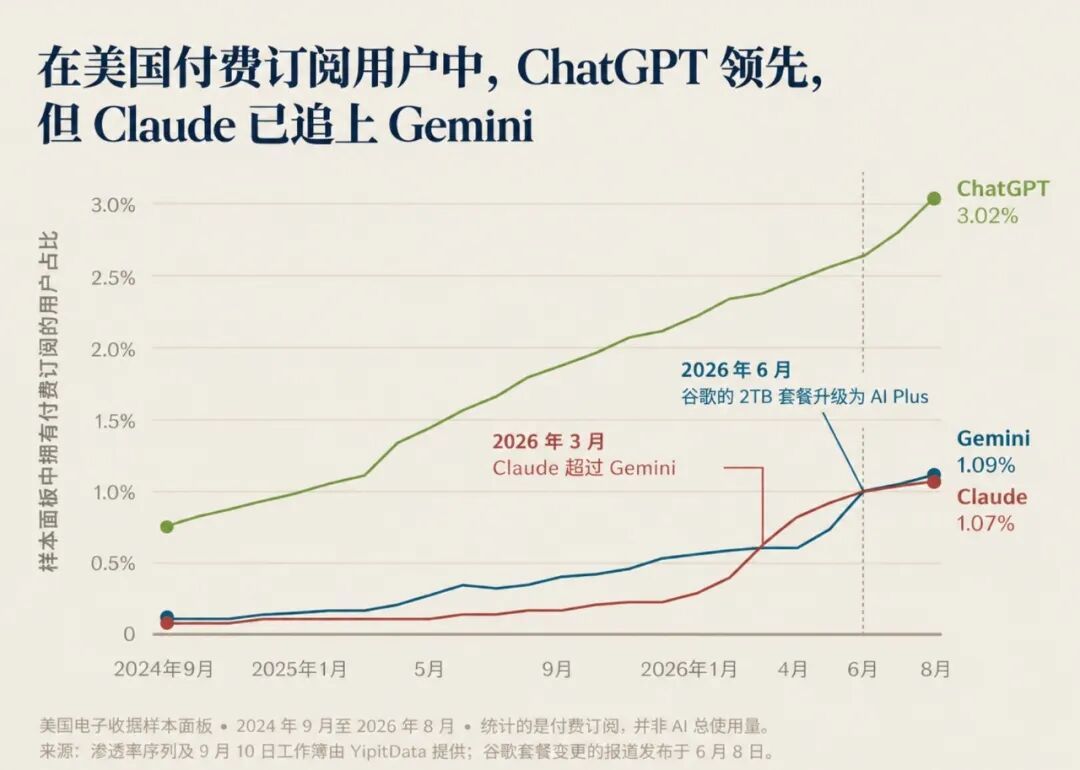
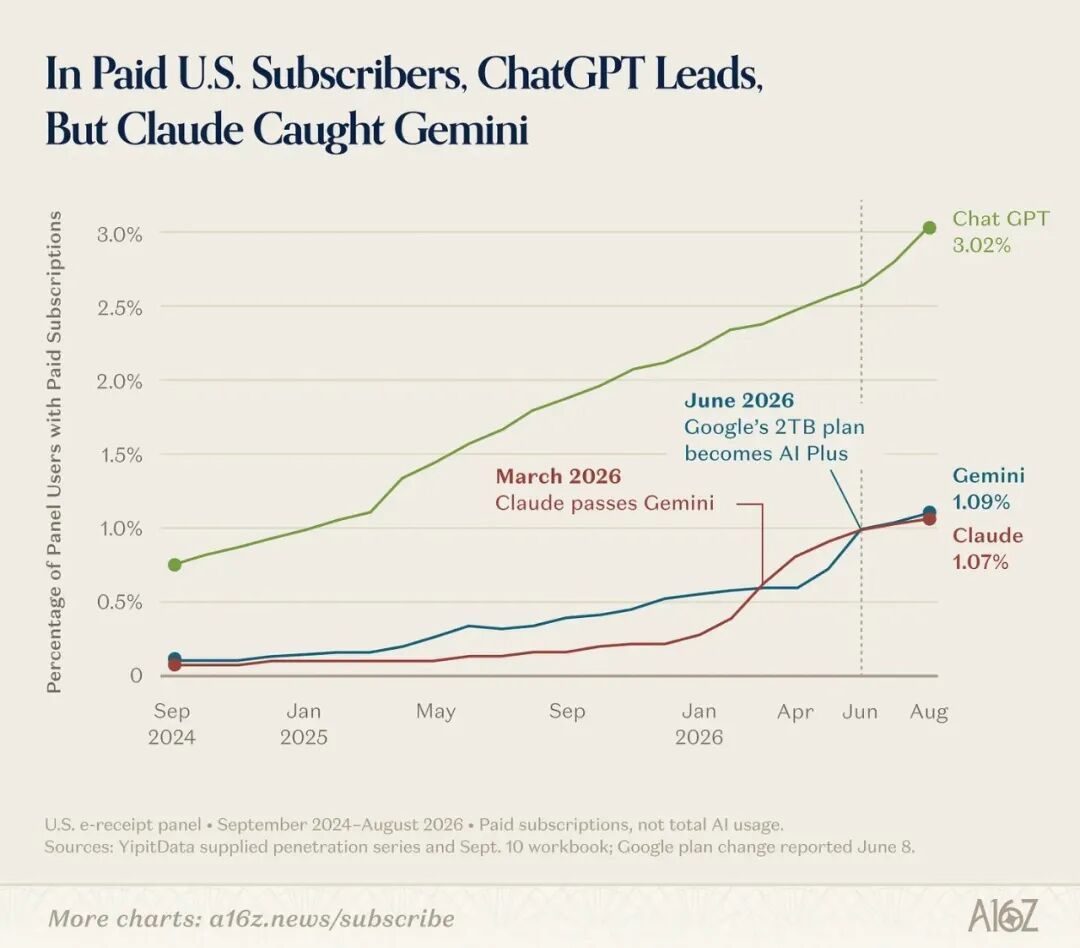
Che sia sul web o sul lato mobile, il suo traffico ha un vantaggio schiacciante rispetto a Gemini e Claude (l'attività mensile sul lato mobile è addirittura 14 volte quella di Claude); in termini di numero di abbonati paganti, ChatGPT è ben tre volte superiore agli ultimi due.
Nel luglio di quest'anno, con il rilascio della famiglia GPT-5.6 (Sol, Terra, Luna) e ChatGPT Work, il suo motore di crescita ha ripreso a ruggire.
Ma la variabile più degna di nota è l'improvvisa comparsa di Claude.
Nella prima edizione della lista nel settembre 2023, Claude non ha nemmeno trovato questa persona; ora non solo ha aumentato notevolmente il suo traffico, ma ha anche superato brevemente Gemini, nato con il cucchiaio d'argento, nel numero di utenti paganti negli Stati Uniti all'inizio di quest'anno.
In definitiva, lo stile di gioco di Anthropic è incentrato su un grande miracolo.
Mentre ChatGPT cercava di fare tutto (lanciando strumenti per la finanza personale, la ricerca di lavoro e persino la salute) e Google si lanciava su modelli creativi (Lyria 3 Pro, Gemini Omni), Claude si concentrava quasi interamente sui prosumer (Claude Design, Code Review).
Inoltre, Anthropic ha chiarito che non toccherà mai la pubblicità. Con il suo modello eccellente, gli abbonamenti degli utenti finali C stanno diventando un'importante fonte di entrate.
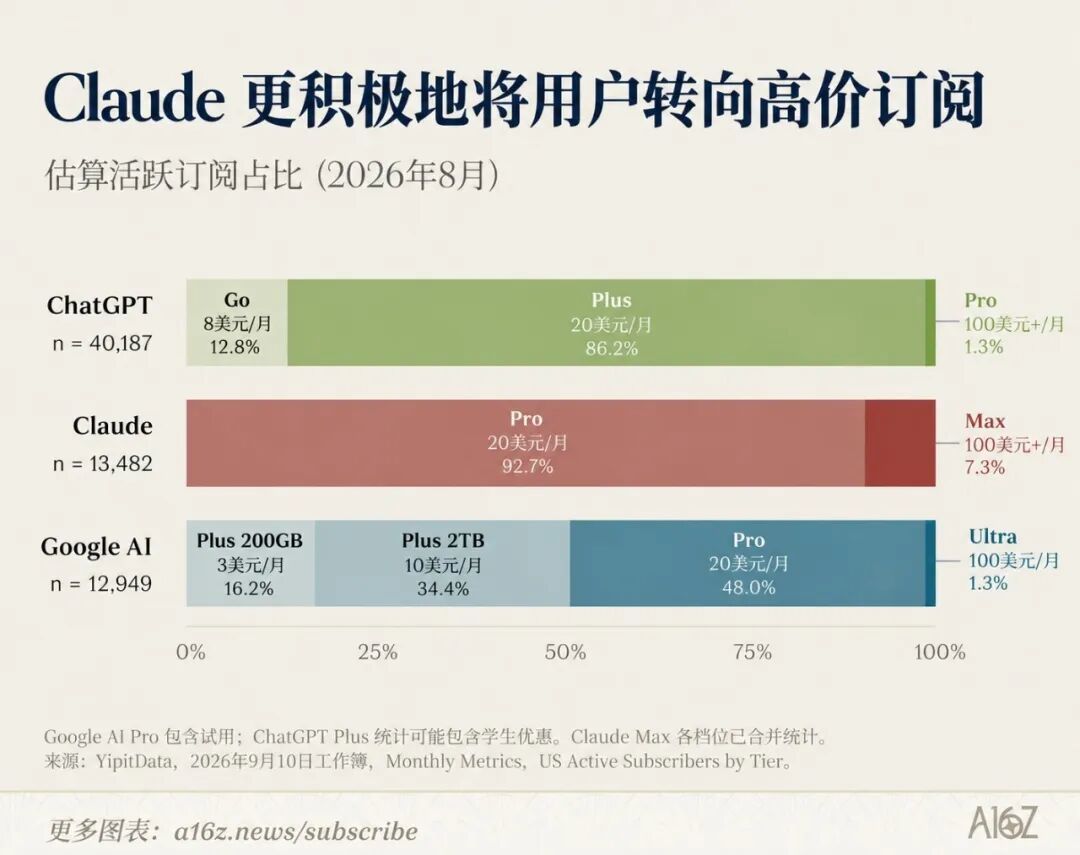
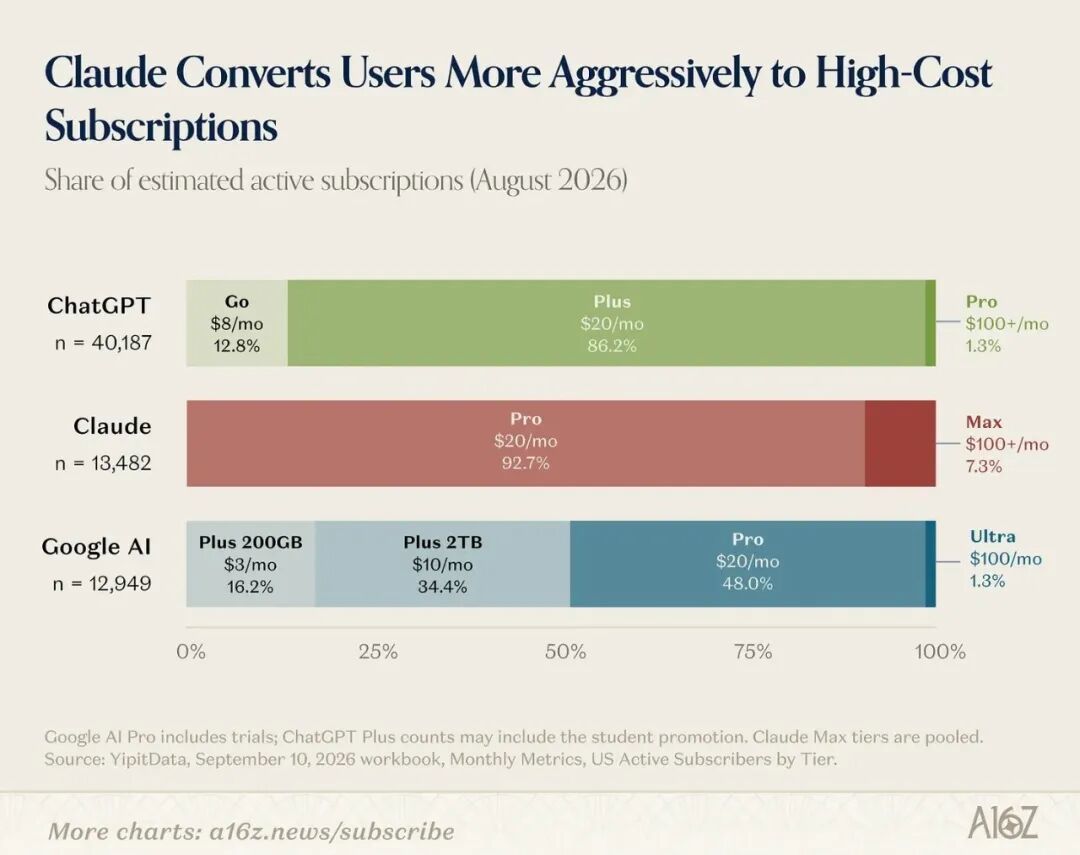
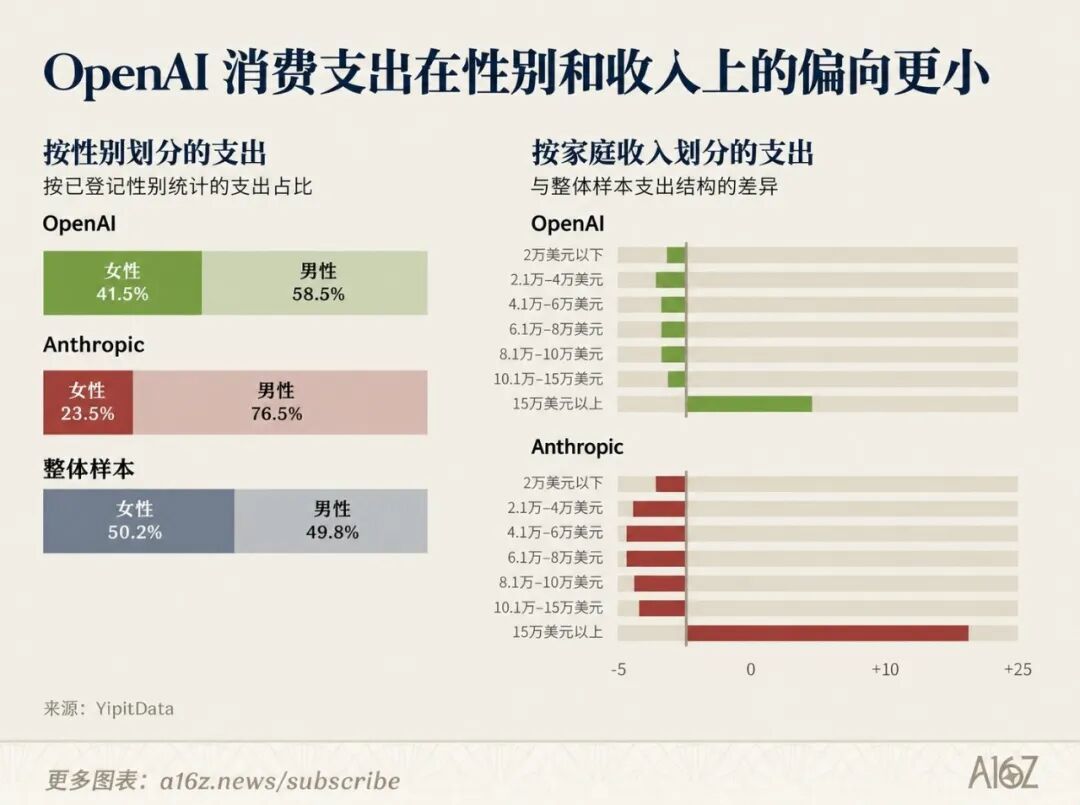
Nel piano di abbonamento personale di fascia più alta di Claude, fino a 100 dollari al mese, il 7,3% degli utenti paganti ha pagato per questo; per confronto, i tassi di conversione di Google e ChatGPT sui pacchetti allo stesso prezzo erano rispettivamente solo dell'1,3% e dell'1,1%.
Inoltre, i dati mostrano che solo l'8% degli abbonati ChatGPT si iscrive anche a Claude.
Come possono le startup sfuggire al tritacarne delle grandi aziende?
Quando il traffico viene risucchiato da ChatGPT e quando i tradizionali giganti SaaS come Superhuman e Canva incorporano perfettamente l'intelligenza artificiale nei flussi di lavoro esistenti, lo spazio vitale lasciato alle startup viene compresso all'infinito.
Ma non c'è modo di sopravvivere all'ombra dei giganti. A tal fine, a16z ha riassunto quattro esperienze:
Per prima cosa, padroneggia l'esclusivo modello differenziato.
Non importa quanto potente sia il grande modello generale, non può raggiungere il massimo in uno specifico campo verticale. Suno (19° nel traffico, 7° nelle entrate) e ElevenLabs ne sono la prova migliore. Per i creatori, vale la pena pagare per uno stile visivo, una struttura sonora o dati di addestramento proprietari unici.
In secondo luogo, poiché non puoi batterli, unisciti a tutti.
Il popolare editor di codice Cursor (portato al numero 35) supporta la chiamata di modelli da più laboratori. Per gli utenti, poter passare liberamente al modello più conveniente in base alle specifiche attività è molto più piacevole che essere vincolati all'ecosistema di un determinato grande produttore.
Inoltre, entra negli "angoli nascosti" che i giganti non vogliono toccare.
Le politiche di conformità e le preoccupazioni sulla privacy sono proprio i fossati delle startup: OpenEvidence, che si concentra sulla privacy medica, è penetrato dal 50 al 60% della comunità medica statunitense; e quelle applicazioni AI NSFW (contenuti per adulti) che sono state deliberatamente escluse da questo elenco rappresentano in realtà oltre il 20% dell'elenco del traffico.
Il mercato in cui i giganti non osano affondare per amore della reputazione è un terreno fertile per una crescita barbarica.
Infine, poiché l'ingresso del software è occupato da Google Docs e ChatGPT, occupiamoci dell'ingresso fisico. Ad esempio, l’hardware di registrazione AI Plaud si è classificato al 16° posto nella lista delle spese dei consumatori grazie al suo modello “dispositivo + abbonamento”.
Anche i giganti se ne sono accorti. Meta ha inserito i Muse negli occhiali intelligenti e ha persino sviluppato animali domestici elettronici con intelligenza artificiale; L’acquisizione di io Products da parte di OpenAI ha ancora più ambizione di rendere l’hardware scritto in faccia.
Tuttavia, che si tratti di giganti o startup, l'attuale intelligenza artificiale dei consumatori deve affrontare essenzialmente un problema inevitabile: il modello di business è troppo unico.
Da un lato, nell'era precedente all'intelligenza artificiale, la logica di fondo di Internet era che "la lana viene dalla pecora": guardiamo i contenuti gratuitamente a scapito della pubblicità. Ma nell’era dell’intelligenza artificiale, il costo della potenza di calcolo dei modelli di grandi dimensioni è sorprendentemente alto e i produttori di intelligenza artificiale semplicemente non possono permettersi di spendere soldi in cambio di traffico gratuito.
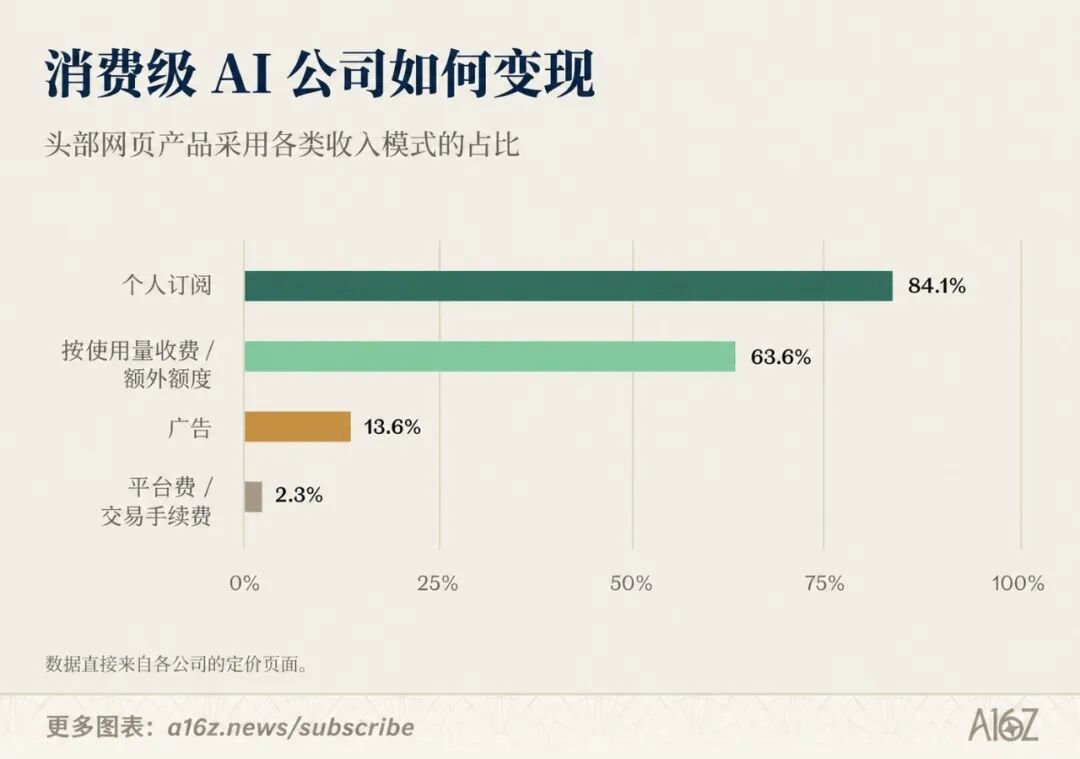
Tra i 44 prodotti nativi IA conteggiati da a16z, l'84% guadagna vendendo abbonamenti e il 63% vendendo quote di potenza di calcolo.
D'altra parte, gli agenti AI (agenti intelligenti) con reali capacità di esecuzione stanno facendo esplodere la prossima rivoluzione del modello di business.
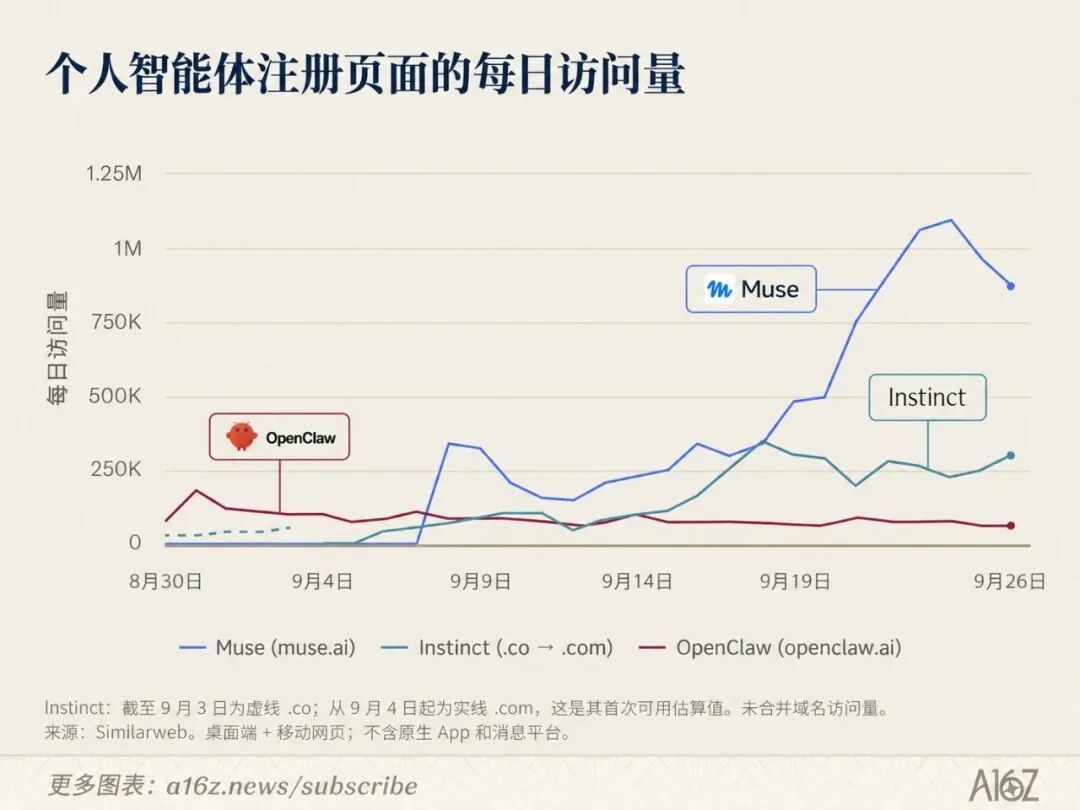
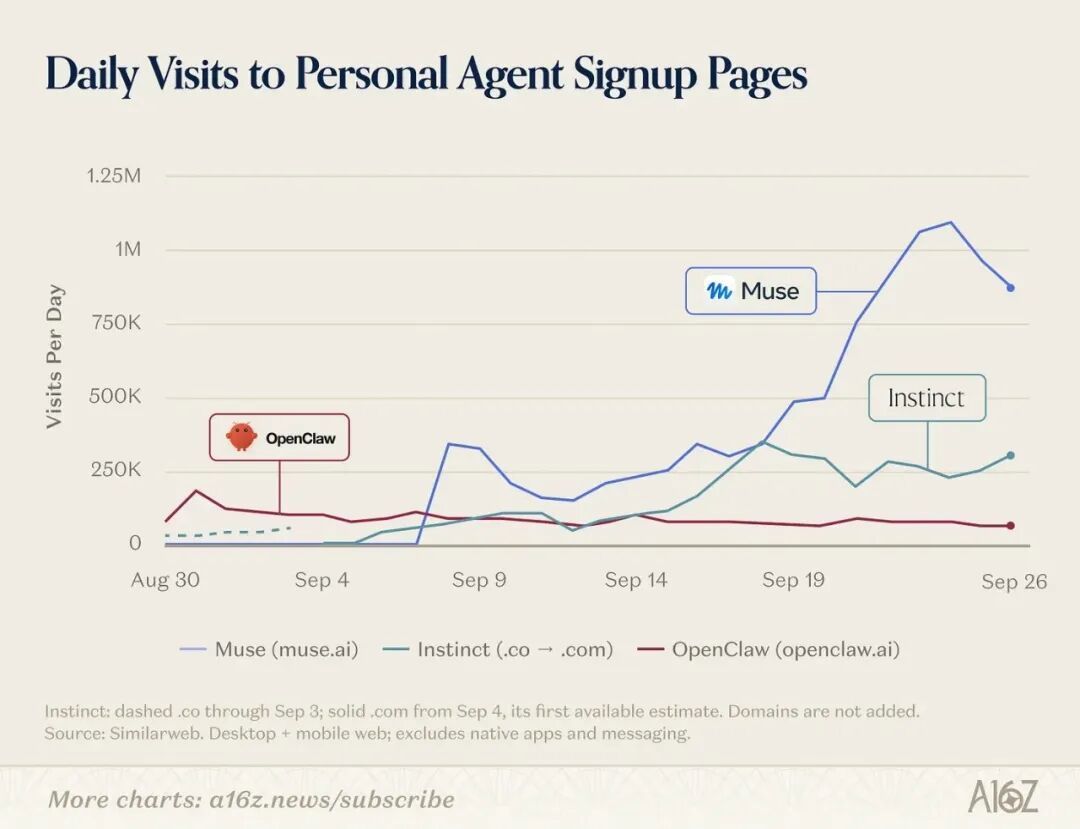
Sei mesi fa, tutti si lamentavano ancora della difficoltà di utilizzo di Agent; oggi, i prodotti di agenti personali come Muse e Grok Bot hanno milioni di utenti attivi.
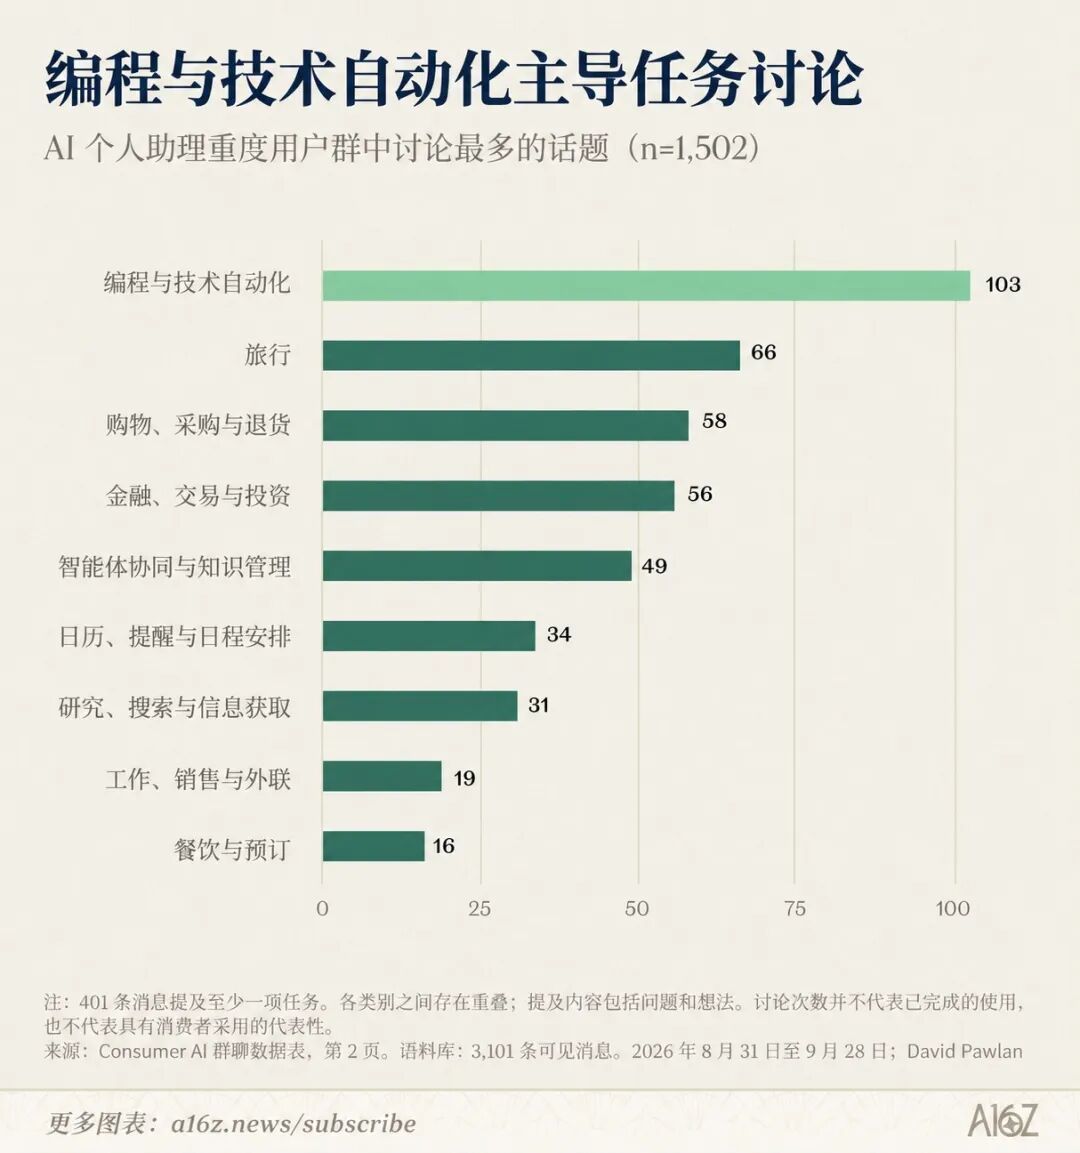
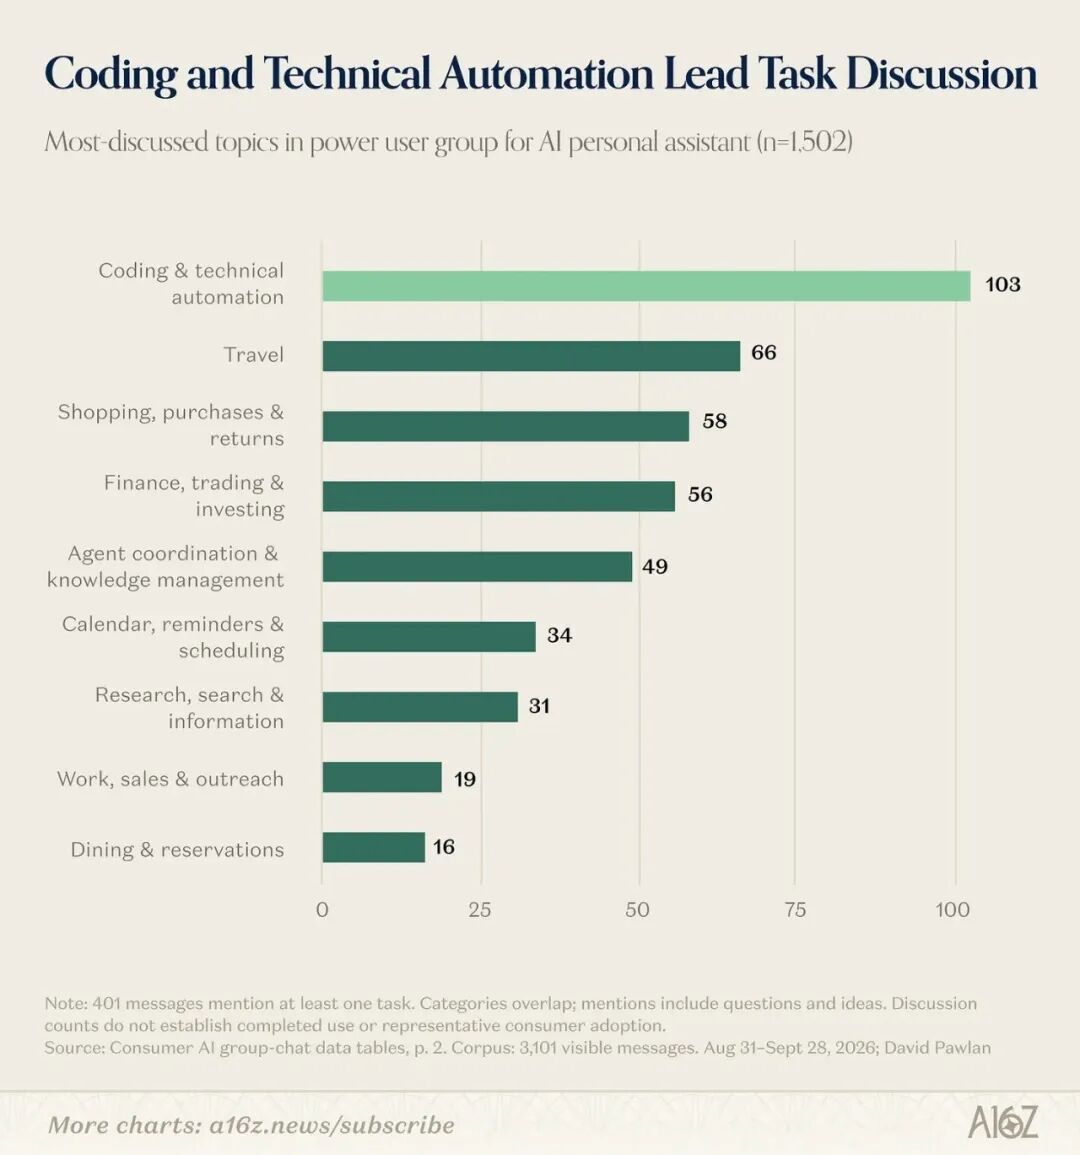
Secondo i dati di AssistantBenchmark, gli scenari applicativi più comunemente discussi per gli agenti sono la programmazione e l'automazione tecnica.
Ancora più importante, una volta che l'IA padroneggia l'immissione della transazione, non deve più addebitare agli utenti la dolorosa quota di abbonamento di $ 20. Può addebitare ai commercianti una “tassa di prelievo” o una commissione di marketing di affiliazione proprio come le tradizionali piattaforme Internet.
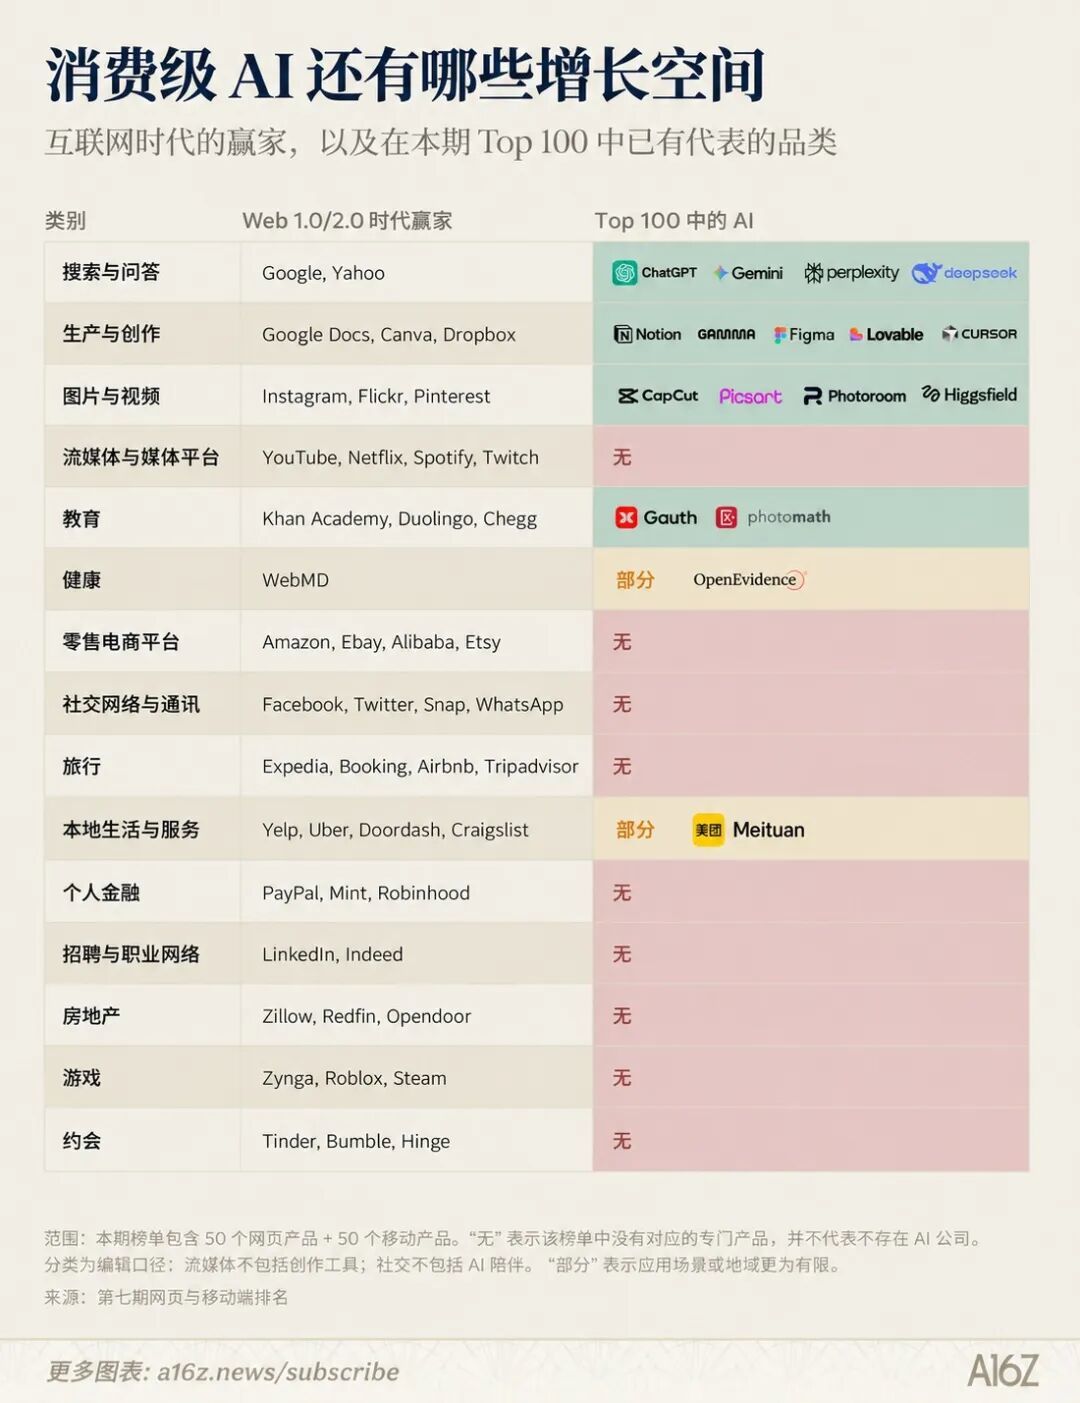
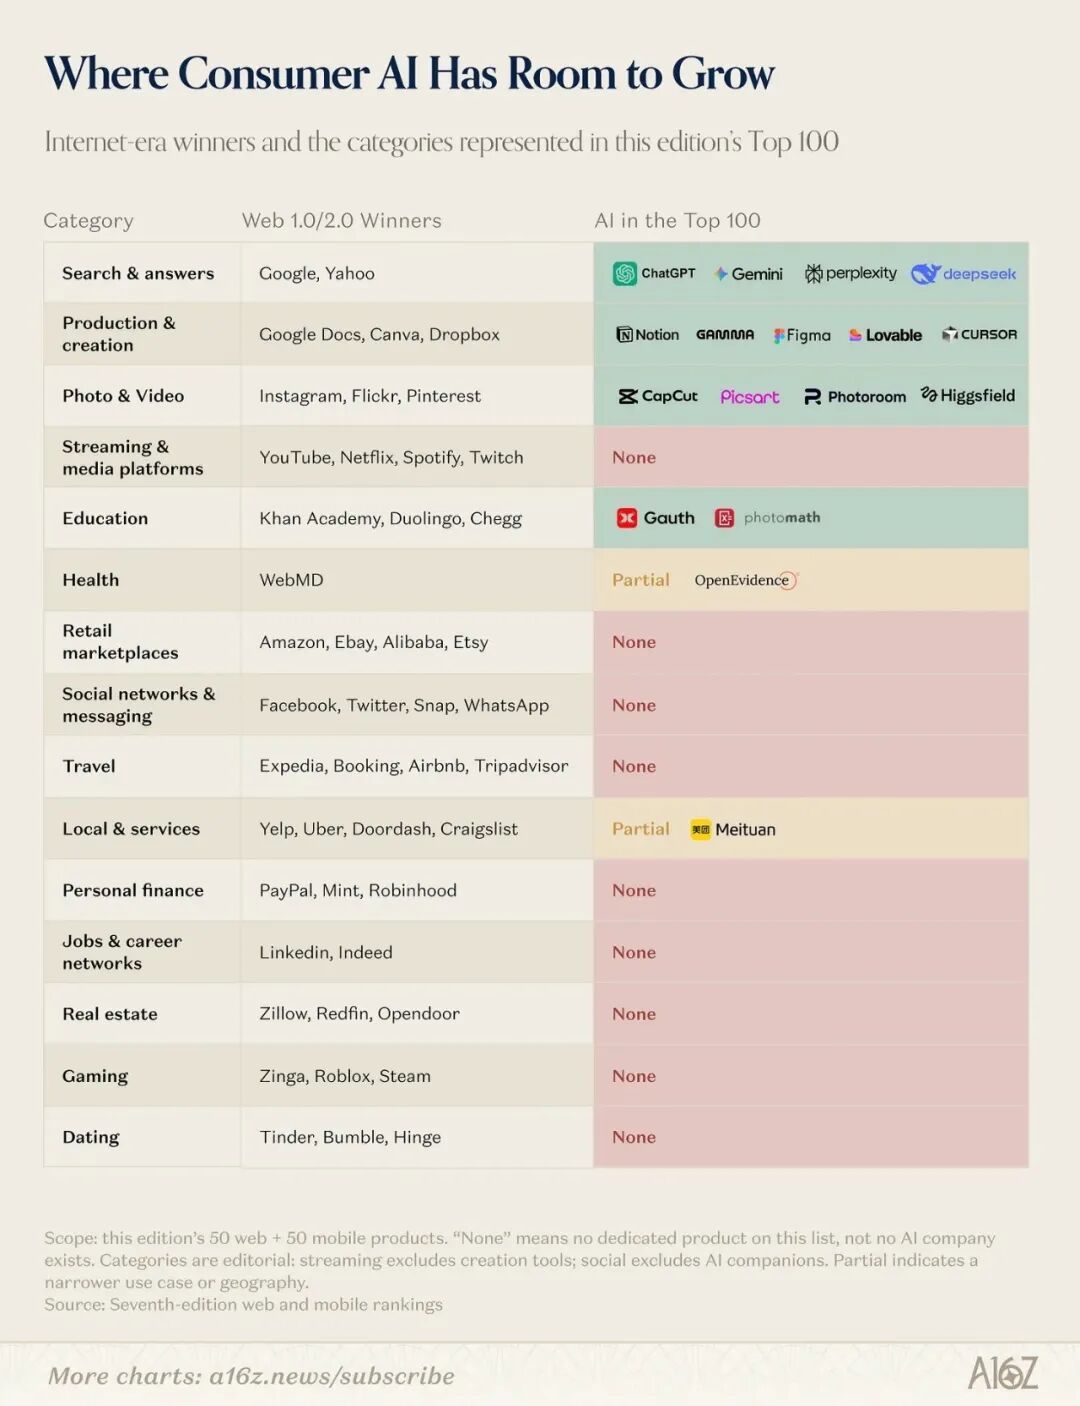
In breve, la prima metà dell'IA consumer è un carnevale per l'1% dei super giocatori. Tutti sono immersi nella magia di Prompt e sono disposti a pagare per l'elevata potenza di calcolo.
Ma se l'intelligenza artificiale vuole diventare l'Internet mobile della prossima era, deve completare una difficile trasformazione: da uno strumento SaaS che "raccoglie l'affitto mensile dagli utenti" a un'infrastruttura che "estrae acqua dalle transazioni", ovvero riscopre il classico modello pubblicitario di Internet.
Come ha affermato a16z alla fine del rapporto, gli abbonamenti continueranno a essere la sede degli strumenti professionali. Ma solo quando i modelli di commissione pubblicitaria e di transazione funzioneranno davvero, e quando la gente comune non avrà più bisogno di calcolare attentamente i token consumati per ogni conversazione, la magia dell’intelligenza artificiale arriverà davvero nella vita quotidiana di tutti.
E questo giorno potrebbe arrivare prima di quanto pensiamo.
Commenti