Riassunto:
Durante le festività della Festa Nazionale, parliamo di un argomento rilassante. Recentemente, l'argomento #5 milioni di rendimento di Yu'e Bao in un giorno è diventato un argomento di tendenza su Weibo, innescando un'accesa discussione su Internet sulla soglia per il finanziamento e la stabilizzazione nell'era dei bassi tassi di interesse. Secondo me, il motivo per cui questa questione è diventata una ricerca calda non è che 5 milioni siano troppo pochi, ma che molte persone hanno improvvisamente scoperto che nell’era dei bassi tassi di interesse, la soglia per fare affidamento su interessi privi di rischio è stata notevolmente aumentata.
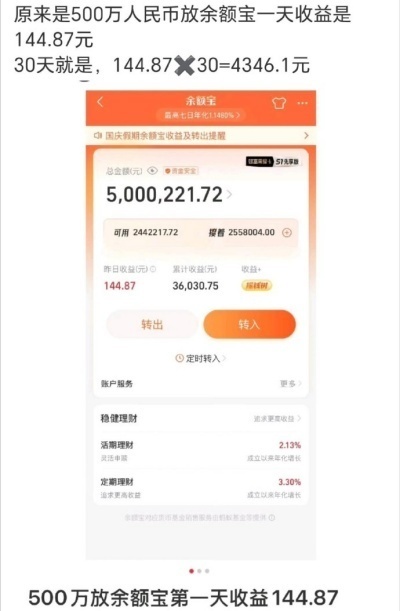
Prima di tutto facciamo i conti: secondo gli ultimi dati del Tianhong Fund, il tasso di rendimento annualizzato a sette giorni di Yu'e Bao è di circa lo 0,83% e il reddito per 10.000 azioni è di circa 0,2273 yuan. Ciò significa che se metti 5 milioni di yuan in Yu'e Bao per un giorno, il reddito sarà di circa 110-145 yuan, che dipende principalmente dalla fluttuazione del reddito di 10.000 yuan quel giorno. Se mantieni Yu'e Bao per un anno, il reddito sarà equivalente a 5 milioni × 0,83% = 41.500 yuan, ovvero in media circa 3.458 yuan al mese.
Pertanto, investire 5 milioni in Yu'e Bao può effettivamente portare un certo reddito passivo, ma è lontano dal livello in cui si può stare tranquilli e non andare a lavorare. Non immaginare di poter contare sull'interesse di Yu'e Bao per sistemarsi. Forse sei curioso, perché il reddito di Yu'e Bao è così basso?
Il motivo è molto semplice. Yu'e Bao è collegato a fondi monetari, che investono principalmente in attività a basso rischio come depositi bancari, certificati di deposito interbancari, obbligazioni a breve termine e riacquisti inversi. I rendimenti di questi asset seguono i tassi di interesse di mercato. Ora che la banca centrale rimane accomodante e i tassi di interesse a breve termine sono bassi, i rendimenti sicuri che i fondi monetari possono ottenere non sono naturalmente elevati.
Ancora più importante, questo non è il problema solo di Yu'e Bao. Dall'inizio di quest'anno, un gran numero di fondi monetari sul mercato sono scesi al di sotto dell'1% su base annua di sette giorni e l'intero settore è entrato in una fase di sopravvivenza con bassi profitti. Rispetto a dieci anni fa, il divario di reddito di Yu'e Bao è davvero molto ampio, il che fa sì che le persone rimpiangano il passato.
Intorno al 2014, il tasso annualizzato su sette giorni di Yu'e Bao era vicino al 6,7%. Gli stessi 5 milioni di yuan furono investiti in Yu'e Bao. A quel tempo, il reddito giornaliero poteva avvicinarsi ai 900 yuan, ma ora supera solo i 100 yuan, il che è una contrazione molto evidente. Tuttavia, è necessario correggere un malinteso: Yu’e Bao non è mai stato uno strumento di gestione finanziaria ad alto rendimento, ma piuttosto uno strumento di gestione della liquidità. I suoi vantaggi sono flessibilità, bassa volatilità e pronta disponibilità. È adatto per fondi di riserva a breve termine piuttosto che per attività principali a lungo termine.
Le persone comuni, se vogliono comprendere correttamente e fare buon uso di Yu'e Bao, dovrebbero seguire i seguenti quattro punti:
1. Non considerare Yu'e Bao come un "artefatto appiattito"
È adatto per trattenere fondi di emergenza per 3-6 mesi, come affitto, spese di soggiorno, esborsi a breve termine, ecc.
2. Tutte le grandi quantità di fondi vengono investite in fondi monetari e il costo opportunità è molto alto
Se i fondi non vengono utilizzati per un lungo periodo e rimangono tutti nel fondo monetario a circa lo 0,8%, potrebbe non essere in grado di sconfiggere l'inflazione e sarà difficile coprire la spesa reale delle famiglie.
3. Prendi in considerazione l'allocazione a livelli di asset
Denaro quotidiano: fondi monetari, gestione finanziaria della gestione della liquidità; denaro non utilizzato da sei mesi a un anno: fondi di debito a breve termine, certificati interbancari di fondi indicizzati di deposito, buoni di risparmio, ecc.; risparmiare denaro per più di un anno: in base alla tolleranza al rischio, considerare i fondi obbligazionari, i fondi indicizzati, ecc. Tuttavia, va sottolineato che qualsiasi modo per aumentare i rendimenti comporterà una riduzione della liquidità o fluttuazioni del patrimonio netto.
4. Diffidare della trappola della conservazione del capitale e degli alti tassi di interesse
In un contesto di bassi tassi di interesse, se qualcuno promette rendimenti elevati, rischio zero e può essere ritirato in qualsiasi momento, fai attenzione a evitare di farti ingannare.
In poche parole, investendo 5 milioni di yuan in Yu'e Bao si guadagna solo più di 100 yuan al giorno. Questo è un normale risultato di mercato, che determina che può fornire solo un flusso di cassa limitato. Essere fuori dal circolo della ricerca calda è più una collisione tra aspettative e realtà. In effetti, il valore di Yu'e Bao è quello di archiviare in modo flessibile piccole monete, piuttosto che essere uno strumento a valore aggiunto per grandi risorse.
Il primo passo nella gestione finanziaria è comprendere che liquidità, sicurezza e redditività non possono essere massimizzate allo stesso tempo. In altre parole, ciò che realmente deve essere risolto non è dove investire i soldi, ma come abbinare la dimensione del capitale, il flusso di cassa, il livello di spesa e la tolleranza al rischio. Cosa ne pensi?
Autore: Gong Jinhui
Commenti