
Riassunto:
Le ultime statistiche pubblicate dall'organizzazione di ricerche di mercato Counterpoint Research mostrano che
il mercato cinese degli smartphone ha tranquillamente formato un modello di duopolio. I due marchi leader Huawei e Apple stanno gradualmente lasciando indietro i loro concorrenti e il loro vantaggio continua ad ampliarsi.
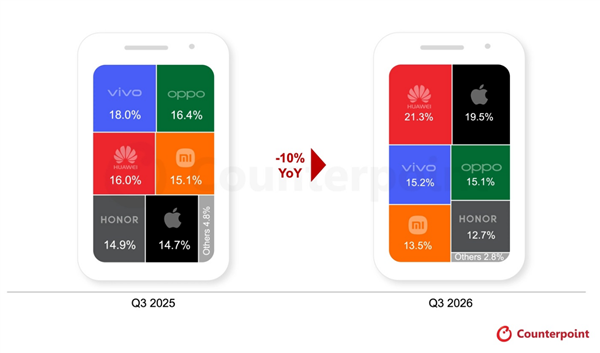
Le ultime statistiche mostrano che le spedizioni complessive di smartphone in Cina sono diminuite del 10% su base annua nel terzo trimestre del 2026, stabilendo un record per il volume di spedizioni più basso nello stesso periodo dal 2012. La contrazione complessiva del settore ha superato di gran lunga le precedenti aspettative delle istituzioni di mercato.
La ragione principale di questa serie di prestazioni lente nel settore è che i prezzi globali dei chip di memoria continuano a salire e l'offerta complessiva di componenti a monte è scarsa, il che fa aumentare direttamente i costi di produzione dei produttori di macchine complete.
A giudicare dai dati sulle quote di mercato dei marchi suddivisi, le spedizioni combinate di Huawei e Apple hanno rappresentato il 40,8% dell'intero mercato, che è aumentato in modo significativo rispetto alla quota totale dello stesso periodo dell'anno scorso, quasi divorando tutto lo spazio incrementale liberato dalla contrazione del mercato.
Questi dati confermano inoltre che, in un ciclo industriale in cui i costi di stoccaggio continuano ad aumentare, i due marchi leader sono stati profondamente coinvolti nel mercato di fascia alta, il che ha portato loro una forte resistenza al rischio. La pressione sui costi può essere trasmessa attraverso i premi di marca e, al contrario, possono espandere ulteriormente la propria quota di mercato attraverso un rimpasto del settore.
I restanti produttori nazionali di telefoni cellulari che puntano al mercato di fascia medio-bassa hanno quasi tutti sperimentato diversi gradi di calo della quota di mercato sotto l'impatto dei continui e folli aumenti dei prezzi dei chip di memoria, e i loro già esigui margini di profitto sono stati ulteriormente ridotti.
L'attuale inflazione dei costi dei componenti upstream ha raggiunto il suo picco negli ultimi anni. Sempre più produttori di medio livello non sono più in grado di assorbire completamente i crescenti costi di approvvigionamento dei componenti attraverso la riduzione dei costi interni. Dovranno affrontare il dilemma se aumentare i prezzi o vendere la merce in perdita.
Poiché la gamma di aumenti dei prezzi nel mercato dei terminali continua ad espandersi, molti consumatori che inizialmente avevano pianificato di sostituire i propri telefoni hanno iniziato a posticipare attivamente i cicli di sostituzione e ad attendere le successive promozioni di vendita sull'e-commerce prima di acquistare nuovi telefoni. Molti utenti si sono anche rivolti direttamente al mercato dei telefoni cellulari di seconda mano per i telefoni ricondizionati per acquistare modelli più vecchi con un rapporto costo-prestazioni più elevato.
Questo tipo di comportamento attendista dei consumatori indebolirà ulteriormente la domanda del mercato di nuovi smartphone e porterà ulteriore pressione sulla crescita delle vendite di nuovi telefoni nel prossimo quarto trimestre del 2026. È probabile che il ritmo di ripresa generale del settore sia più lento di quanto previsto in precedenza.
L'effetto Matthew provocato dall'aumento dei costi di stoccaggio amplificherà ulteriormente l'attuale differenziazione del mercato. I produttori di medio livello senza le principali capacità premium dei marchi di fascia alta avranno sempre più difficoltà a sopravvivere. In futuro, il modello duopolistico del mercato nazionale degli smartphone rimarrà per molto tempo, lasciando la finestra per sfondare altri marchi nazionali.
Commenti