
Riassunto:
Una nuova ricerca mostra che, man mano che sempre più consumatori utilizzano i servizi BNPL (acquista ora, paga dopo), i rivenditori stanno aumentando i prezzi di listino per espandere i margini di profitto e compensare i costi di gestione. Circa una persona su tre in fila alla cassa del supermercato ha utilizzato app come Klarna e Affirm per acquistare a rate beni di prima necessità come frutta e verdura, latte e uova. La ricerca degli economisti ha scoperto che questo tipo di comportamento “compra ora-paga dopo” potrebbe far aumentare i prezzi dei generi alimentari per tutti.
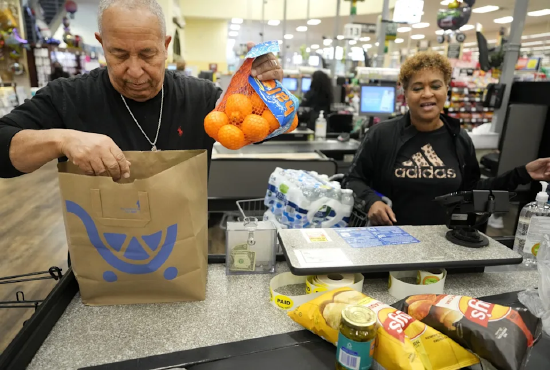
Un articolo della Washington University di St. Louis (che sarà pubblicato nel prossimo numero del Journal of Administrative Science) mostra che, poiché sempre più consumatori ricorrono ad acquistare ora e pagare più tardi per acquistare beni di prima necessità, i rivenditori possono scegliere di aumentare il prezzo dei beni e ridurre allo stesso tempo le scorte.
Per questo tipo di consumi di piccolo importo si utilizza sempre di più il pagamento rateale. Un sondaggio di LendingTree condotto a luglio su oltre 6.000 consumatori statunitensi ha rilevato che il 29% degli americani ha dichiarato di utilizzare prestiti “acquista ora, paga dopo” per acquistare generi alimentari, quasi il doppio rispetto al 14% di due anni fa.
Dietro questo c'è un'importante tendenza sociale: le spese mediche e per l'assistenza all'infanzia sono in aumento, insieme a un'elevata inflazione. Acquista ora, paga dopo, sta diventando sempre più attraente per i consumatori. 91,5 milioni di americani hanno utilizzato app come Klarna, Affirm e Afterpay per effettuare acquisti a rate. Le transazioni Acquista ora, paga dopo continuano a crescere ma attualmente rappresentano solo circa l'1% delle transazioni totali con carta di credito, secondo i dati della Federal Reserve Bank di Richmond.
Panos Cuvelis, professore di supply chain, operazioni e tecnologia presso la Olin Business School della Washington University, ha guidato la ricerca. I rivenditori devono pagare le commissioni al commerciante ogni volta che completano un ordine Acquista ora, paga in seguito. Il gruppo di ricerca spera di chiarire quali fattori rendono questo modello ancora attraente per i rivenditori. Il team di ricerca ha costruito un modello economico che non solo incorporava la volontà e la capacità dei consumatori di pagare utilizzando la formula “acquista ora, paga dopo”, ma misurava anche i profitti attesi dei rivenditori. La ricerca ha scoperto che i rivenditori aumenteranno i prezzi dei prodotti per compensare le commissioni commerciali addebitate dalla piattaforma. Ciò significa che alcuni consumatori che pagano per intero stanno effettivamente sovvenzionando gli utenti che acquistano a rate e, in definitiva,
tutti i consumatori dovranno affrontare prezzi dei prodotti più elevati
.Cuvelis ha dichiarato in un'intervista a Fortune: "I rivenditori che accettano questo tipo di metodo di pagamento rateale aumenteranno il prezzo. Per dirla senza mezzi termini, tutti noi dobbiamo pagare per questo tipo di pratica commerciale."
Perché acquistare ora e pagare dopo danneggia sia i consumatori che i rivenditori
I consumatori fanno sempre più affidamento sui prestiti per pagare i beni di prima necessità, come i generi alimentari, e i rivenditori sono sottoposti a forti pressioni per aumentare i prezzi. Acquista ora, paga dopo era originariamente posizionato per grandi acquisti non essenziali come mobili e console di gioco. Questo tipo di prodotto ha un margine di profitto più elevato e, anche se il rivenditore paga la rata, è comunque redditizio. Tuttavia, per le materie prime come i generi alimentari, che hanno un urgente bisogno, i loro margini di profitto sono molto ridotti.
I cambiamenti nei modelli di consumo dei consumatori non solo riflettono la pressione economica, ma non sono nemmeno positivi per i rivenditori. Per mantenere i già scarsi profitti delle categorie essenziali, i rivenditori sono costretti ad aumentare i prezzi. Se alcuni prodotti diventano non redditizi, i rivenditori potrebbero semplicemente rimuoverli dagli scaffali, riducendo ulteriormente lo spazio di acquisto dei consumatori.
Cuvelis ha affermato: "Perché i rivenditori dovrebbero continuare a svolgere questa attività? A meno che non si aspettino che i consumatori acquistino una serie di altri prodotti lungo il percorso e guadagnino denaro su altri prodotti."
I rischi nascosti dell'acquista ora, paga dopo
I consumatori che utilizzano servizi a rate per acquistare beni di prima necessità portano con sé anche preoccupazioni più nascoste. Da tempo vi è una mancanza di supervisione su questo prodotto di tecnologia finanziaria e in passato le piattaforme in genere non hanno segnalato i relativi debiti alle agenzie di segnalazione del credito. Kuvelis ha spiegato che ciò ha portato alcuni consumatori a portare con sé una grande quantità di "debito nascosto" e potrebbero detenere 5-10 prestiti acquistabili adesso e pagare successivamente i prestiti allo stesso tempo. I dati di LendingTree mostrano che il 47% degli utenti “acquista ora, paga dopo” è stato in ritardo con i rimborsi nell’ultimo anno.
È vero che l'entità complessiva di questo tipo di debito non è enorme e i consumatori spesso danno priorità al rimborso delle rate a breve termine. Ma Kuvelis ha sottolineato che, anche se non vi è un impatto economico diffuso, i rischi potenziali per i consumatori e i rivenditori legati al principio “acquista ora, paga dopo” sono reali.
"Il rischio esiste oggettivamente", ha affermato. "Alcune persone che vivono al limite delle loro entrate e uscite hanno preso prestiti eccessivi e il mondo esterno non ne sa nulla. Questo è molto pericoloso per loro e i problemi del debito esploderanno prima o poi... Per i rivenditori, tali clienti comprimeranno i profitti aziendali e influenzeranno direttamente la redditività."
Commenti