
Riassunto:
Sebbene la portata complessiva della circolazione delle stablecoin non sia cresciuta molto dal 2026, la frequenza di utilizzo e l'importo delle transazioni nel campo dei pagamenti sono aumentati in modo significativo. Gli ultimi dati della società di analisi dati blockchain Allium mostrano che nei primi nove mesi del 2026, l'importo dei pagamenti in stablecoin ha raggiunto i 482 miliardi di dollari, con un aumento del 45% su base annua; nello stesso periodo il numero dei pagamenti è aumentato del 71%, superando il miliardo. Ciò dimostra che il mercato delle stablecoin sta attraversando un cambiamento notevole: la forza trainante per lo sviluppo del settore sta cominciando a provenire più dall’effettivo utilizzo delle stablecoin esistenti, piuttosto che semplicemente dall’espansione della scala di emissione.
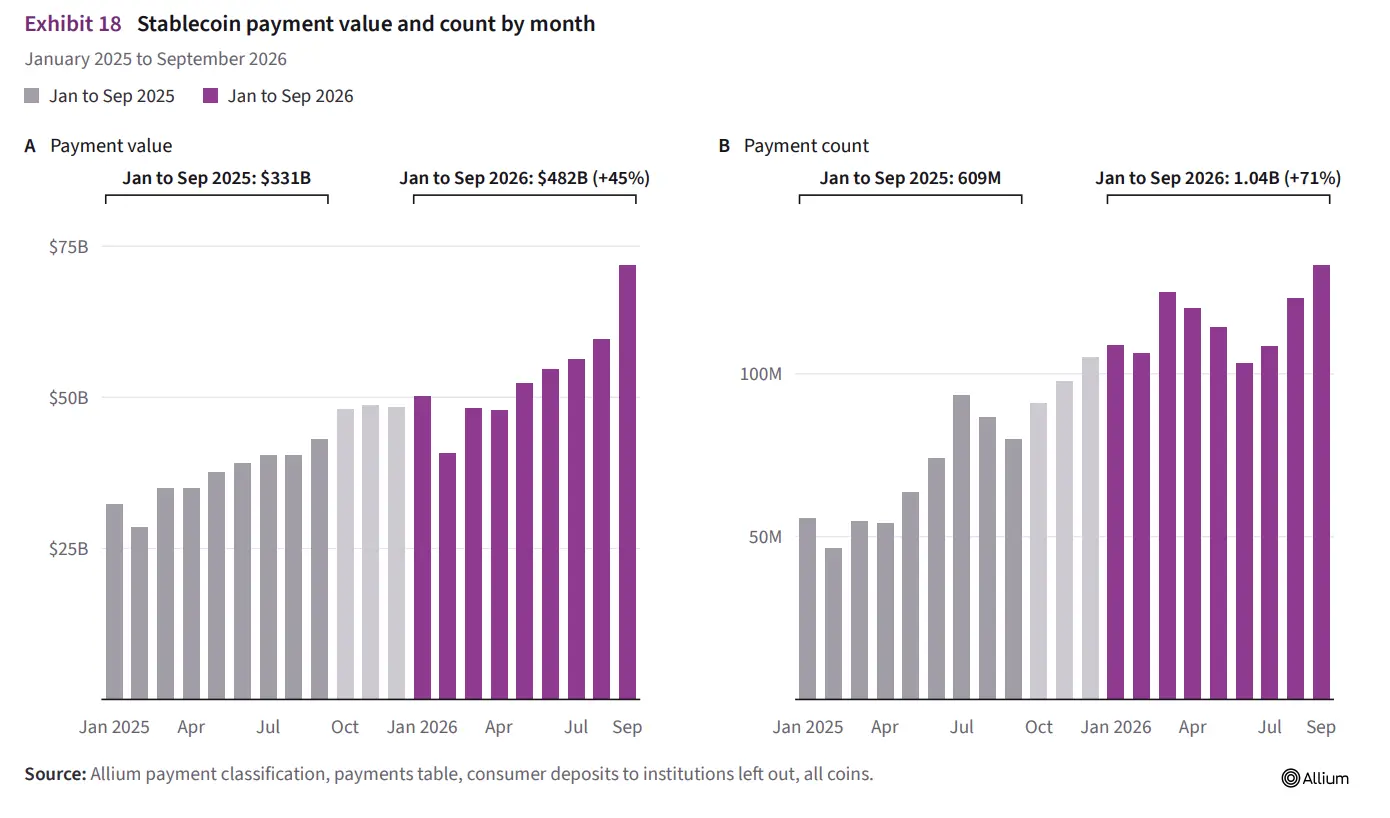
Secondo un rapporto CoinDesk del 18 ottobre, alla fine di settembre 2026, la circolazione totale globale di stablecoin era di circa 305 miliardi di dollari, con un aumento solo dello 0,4% dall'inizio dell'anno. In netto contrasto, sia l’importo dei pagamenti tramite stablecoin che il numero di transazioni hanno raggiunto una rapida crescita. Allo stesso tempo, importanti aziende del settore dei pagamenti tradizionali come Visa, Mastercard e Stripe stanno accelerando l’integrazione delle stable coin con le carte bancarie, le rimesse transfrontaliere e i sistemi di gestione dei fondi aziendali, cercando di integrare i dollari digitali nelle infrastrutture finanziarie esistenti in modo più naturale.
Le stablecoin sono una classe di criptoasset che tentano di mantenere il loro valore relativamente stabile rispetto alle valute fiat come il dollaro statunitense. Prendendo come esempio le stablecoin in dollari USA, i loro emittenti solitamente sostengono il valore del token attraverso meccanismi come asset di riserva, in modo che il suo prezzo non oscilli con la stessa frequenza delle criptovalute come Bitcoin. Le stablecoin non solo possono essere trasferite sulla blockchain, ma possono anche essere utilizzate per il regolamento su piattaforme di trading, trasferimenti di fondi transfrontalieri e alcuni servizi di pagamento nel mondo reale.
In passato, la crescita delle dimensioni del mercato delle stablecoin era spesso vista come un importante indicatore dello sviluppo del settore, perché più token in circolazione significavano solitamente più fondi disponibili sul mercato per il trading e il regolamento. Tuttavia, i dati di Allium questa volta mostrano che l’effettiva attività di pagamento delle stablecoin può continuare a crescere mentre la scala di emissione è sostanzialmente stagnante. In altre parole, il mercato non richiede necessariamente l’emissione di più stablecoin, ma può anche espandere l’attività di pagamento aumentando la frequenza di utilizzo dei token esistenti.
Questa tendenza è particolarmente importante per le società di pagamento tradizionali. Esistono da tempo evidenti differenze infrastrutturali tra i pagamenti in criptovaluta e i sistemi finanziari tradizionali. Anche se gli utenti detengono stablecoin, potrebbero aver bisogno di convertirle in valuta legale nei loro conti bancari prima di poter completare il consumo quotidiano o inviare denaro ad altri attraverso i canali di pagamento tradizionali. Le aziende potrebbero dover gestire separatamente conti bancari, portafogli di criptovalute, transazioni blockchain e processi di regolamento della valuta legale.
Oggi le società di pagamento stanno cercando di integrare questi collegamenti in modo che utenti e commercianti non debbano costruire un sistema finanziario completamente indipendente per utilizzare le stablecoin.
I dati mostrano che nei primi nove mesi del 2026, l'importo del consumo di carte bancarie associato alle stable coin ha raggiunto i 3,9 miliardi di dollari, 10 volte quello dello stesso periodo dell'anno scorso. Tra queste transazioni con carta bancaria, i piccoli acquisti inferiori a 50 dollari hanno rappresentato l'84% dell'aumento del numero di transazioni. Ciò dimostra che la crescita dei pagamenti legati alle stablecoin non si limita più ai trasferimenti di fondi tra scambi di criptovalute o grandi istituzioni, ma ha iniziato ad apparire maggiormente negli scenari di consumo quotidiano.
Tuttavia, la crescita dell'entità dei pagamenti tramite stablecoin deve ancora essere interpretata con cautela. Le statistiche di Allium mostrano che alla fine di settembre, l'importo totale dei trasferimenti originali di stablecoin sulla blockchain ha raggiunto i 97,9 trilioni di dollari USA, ma questo include vari tipi di trasferimenti interni di fondi all'interno degli scambi, attività finanziarie decentralizzate e transazioni automatizzate. Dopo lo screening, Allium ha classificato circa 2,4 trilioni di dollari come attività degli utenti finali, pari al 2,5% dell’importo del trasferimento originale. Le statistiche sui pagamenti da 482 miliardi di dollari della società si basano su dati rilevanti filtrati, non sull’importo totale dei trasferimenti blockchain.
Questa distinzione è importante. I grandi trasferimenti sulla blockchain non rappresentano necessariamente transazioni reali di beni e servizi, e alcuni fondi possono fluire ripetutamente tra piattaforme di trading, protocolli finanziari o sistemi automatizzati. Pertanto, analizzare l’effettivo utilizzo economico delle stablecoin richiede di distinguere tra l’entità del movimento dei fondi sulla catena e l’importo che gli utenti finali utilizzano effettivamente per pagare.
Una serie di azioni recenti da parte delle società di pagamento tradizionali mostrano che le stablecoin stanno cercando di entrare in infrastrutture finanziarie più mature.
Mastercard ha lanciato la Global Money Platform il 15 ottobre. Questo servizio è stato sviluppato in collaborazione con la società di infrastrutture di stablecoin BVNK e mira a integrare i tradizionali conti in valuta fiat, i saldi di stablecoin, il cambio di valuta, il consumo di carte bancarie e i pagamenti sui conti bancari attraverso un'interfaccia unificata. Mastercard aveva precedentemente acquisito BVNK nell'agosto 2026.
Attraverso questa piattaforma, le banche e le società di tecnologia finanziaria possono fornire ai clienti conti che supportano sia valute fiat che stablecoin, in modo che gli utenti non debbano utilizzare sistemi completamente indipendenti per gestire due tipi di fondi. Le società di pagamento Nuvei e Marqeta sono diventate i primi clienti a integrare i servizi correlati.
L'obiettivo di questo piano non è quello di richiedere ai consumatori ordinari di utilizzare direttamente i portafogli blockchain per completare tutti i pagamenti, ma di utilizzare le stablecoin come fonte di fondi o strumenti di regolamento nel sistema finanziario esistente. Per gli utenti, l’esperienza di pagamento può ancora mantenere la forma familiare di conti e carte bancarie; per i fornitori di servizi, il livello inferiore può scegliere il metodo di trasferimento fondi appropriato tra il sistema bancario tradizionale e la rete blockchain in base alle esigenze effettive.
Anche Stripe sta promuovendo un layout simile. La società sta lavorando con la società di servizi finanziari blockchain Plasma per sviluppare carte bancarie che supportino le stablecoin. Prevede di consentire agli utenti di utilizzare saldi valutari come dollari statunitensi, euro, real brasiliani, pesos messicani e pesos colombiani, supportando al contempo i saldi di stablecoin idonei.
Secondo il piano annunciato da entrambe le parti, gli utenti possono pagare in via prioritaria dal saldo corrispondente alla valuta di consumo per ridurre gli scambi di valuta non necessari. Ad esempio, quando gli utenti effettuano acquisti in euro, possono utilizzare direttamente i propri saldi in euro senza dover prima convertire i fondi in altre valute e quindi passare attraverso ulteriori processi di cambio.
L'infrastruttura ampliata delle carte bancarie di Stripe copre attualmente più di 30 paesi e regioni e la società prevede di espandere ulteriormente la copertura a più di 100 paesi e regioni nel 2027. Se questo piano procederà senza intoppi, si prevede che le stablecoin raggiungeranno più consumatori attraverso le reti di pagamento esistenti e non saranno più limitate a gruppi di utenti che hanno familiarità con la criptovaluta.
Visa introduce una valuta stabile nel collegamento di preparazione dei fondi dei pagamenti internazionali.
Visa ha dichiarato che la società di servizi di coordinamento dei pagamenti Inyo Global ha preso l'iniziativa di mettere in funzione commerciale il servizio di fondi di riserva per stablecoin di Visa Direct. Attraverso questo servizio, le società di pagamento possono utilizzare USDC, la valuta stabile del dollaro statunitense emessa da Circle, per preparare i fondi in anticipo per i pagamenti transfrontalieri, riducendo così la dipendenza dai tradizionali orari di apertura delle banche e dalle finestre di regolamento.
Nel tradizionale processo di pagamento transfrontaliero, i fondi potrebbero dover passare attraverso più banche o istituti di pagamento e l'orario di arrivo sarà influenzato dall'orario lavorativo, dagli accordi di compensazione e dalla connessione tra i sistemi finanziari nei diversi paesi. Dopo aver utilizzato le stablecoin per preparare i fondi, i fornitori di servizi di pagamento possono preparare o trasferire i fondi rilevanti in anticipo sulla blockchain, e poi pagare il beneficiario finale attraverso i canali di pagamento tradizionali.
Ciò non significa che il destinatario debba detenere criptovaluta. Secondo il modello introdotto da Visa, le stablecoin vengono utilizzate principalmente per la preparazione e il trasferimento di fondi tra istituti di pagamento e il beneficiario finale può comunque raccogliere fondi attraverso i normali canali di pagamento. Questo design aiuta a combinare le caratteristiche operative 24 ore su 24, 7 giorni su 7 della blockchain con le reti di conti e pagamenti dei sistemi finanziari tradizionali.
Per le imprese, questo tipo di servizio può essere particolarmente adatto per le imprese che richiedono frequenti pagamenti transfrontalieri, come il commercio elettronico internazionale, la liquidazione di appaltatori esteri, pagamenti della catena di fornitura aziendale e servizi di rimessa per società di tecnologia finanziaria. Le aziende non devono abbandonare completamente i conti bancari e i sistemi di pagamento esistenti, ma hanno anche l’opportunità di utilizzare le stablecoin per migliorare alcuni dei collegamenti del flusso di capitali.
Patrick Moral, co-fondatore e CEO di Fipto, una società di servizi di pagamento aziendale con sede a Parigi, ritiene che le aziende sperano di integrare le stablecoin direttamente nei sistemi di operazioni finanziarie esistenti, piuttosto che costruire un'infrastruttura di cripto-asset indipendente al di fuori del sistema finanziario tradizionale. Ha sottolineato che per le imprese la differenza tra valuta tradizionale e valuta digitale sta gradualmente lasciando il posto alla questione di quale canale di pagamento debba essere utilizzato per transazioni specifiche.
Questa visione riflette anche i cambiamenti in atto nel settore delle stablecoin. Le prime applicazioni di criptovaluta di solito richiedono agli utenti di comprendere concetti come portafogli, indirizzi blockchain, commissioni di transazione e gestione delle chiavi private, mentre i servizi di stablecoin per le aziende pongono maggiore enfasi sull'integrazione del backend. Gli utenti possono continuare a completare le operazioni tramite conti bancari, sistemi finanziari aziendali o carte bancarie e i fondi sottostanti possono essere trasferiti attraverso la blockchain.
Tuttavia, i pagamenti tramite stablecoin rappresentano ancora solo una piccola parte del mercato globale dei pagamenti.
Allium stima che nel secondo trimestre del 2026, l'importo del consumo di carte bancarie collegate a stablecoin equivarrà solo allo 0,03% del volume totale dei pagamenti Visa di circa 4 trilioni di dollari nello stesso periodo. Ciò significa che, anche se il consumo di carte bancarie legate alle stablecoin ha raggiunto una crescita sostanziale su base annua, la sua attuale quota di mercato è ancora molto limitata.
Inoltre, le stablecoin non sono prive di rischi. La sua stabilità del valore dipende dagli accordi di riserva dell'emittente, dal meccanismo di rimborso e dalla fiducia del mercato; le attività transfrontaliere possono anche essere influenzate da requisiti normativi, norme antiriciclaggio e norme sulla verifica dell'identità del cliente in diversi paesi e regioni. Per le imprese, l’adozione delle stablecoin richiede anche la considerazione di questioni quali la sicurezza della custodia, il rischio di controparte, le commissioni di rete e i canali di cambio della valuta fiat.
Pertanto, l'aumento del 45% del volume dei pagamenti tramite stablecoin non significa che le stablecoin abbiano sostituito le tradizionali carte bancarie o i bonifici bancari. Più precisamente, questi dati mostrano che le stablecoin vengono utilizzate più frequentemente per pagamenti e trasferimenti di fondi in un contesto di lenta crescita della circolazione, mentre aziende come Visa, Mastercard e Stripe stanno cercando di abbassare la soglia per l'integrazione nel sistema finanziario tradizionale.
Se questa tendenza potrà continuare in futuro dipende dalla possibilità che le stablecoin possano offrire vantaggi sufficientemente chiari in termini di costi, velocità di trasferimento, conformità e facilità d'uso. Se le società di pagamento riuscissero a consentire agli utenti di utilizzare le stablecoin senza modificare le loro abitudini di consumo esistenti e, allo stesso tempo, a consentire ai commercianti e agli istituti finanziari di completare i pagamenti dei fondi a un costo inferiore, l'ambito di applicazione delle stablecoin potrebbe continuare ad espandersi.
A giudicare dai dati attuali, l'attenzione allo sviluppo del mercato delle stablecoin si sta spostando dalla semplice espansione della portata dell'emissione di token al miglioramento dell'effettiva efficienza d'uso dei fondi. Sebbene la sua proporzione nel sistema di pagamento globale sia ancora piccola, la cooperazione tra istituti finanziari tradizionali e società blockchain sta aprendo nuovi canali affinché le risorse digitali possano entrare nei pagamenti giornalieri e nella gestione finanziaria aziendale.
Commenti