Riassunto:
Le dimissioni dell'ex CEO di Nvidia Jensen Huang hanno innescato ancora una volta negli Stati Uniti discussioni sulle strutture azionarie a doppia classe, concentrandosi sulla governance aziendale delle grandi società tecnologiche. La struttura azionaria a doppia classe può conferire ai fondatori diritti di voto molto maggiori rispetto agli azionisti ordinari. Esistono chiare divergenze di opinione sulla questione se questo sistema tuteli il controllo di gestione oppure indebolisca il sistema di pesi e contrappesi tra azionisti e consiglio di amministrazione.
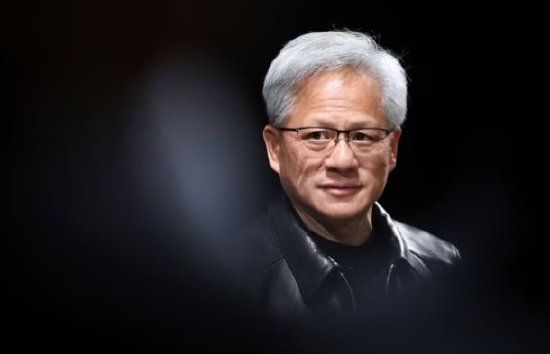
Le azioni a doppia classe sono un meccanismo azionario in cui le azioni detenute da azionisti specifici come i fondatori hanno diritti di voto più elevati rispetto alle azioni ordinarie, note anche come "azioni con voto super".
As You Sow, una nota organizzazione americana per i diritti degli azionisti, ha rilasciato una dichiarazione il 14 ora locale affermando che Nvidia non adotta una struttura azionaria a doppia classe, quindi il suo consiglio di amministrazione può supervisionare efficacemente la gestione. L'organizzazione sostiene che anche altre aziende dovrebbero aderire al principio "un'azione, un voto".
Il CEO di As You Sow, Andrew Behar, ha dichiarato: "L'indagine del consiglio di amministrazione di NVIDIA che alla fine ha portato alle dimissioni di Jensen Huang mostra come si presenta una supervisione veramente efficace". Ha aggiunto: "Quando l'amministratore delegato si comporta in modo inappropriato, deve esserci il potere nel consiglio di amministrazione per ritenerlo responsabile."
L'organizzazione considera Meta come un tipico caso di azioni a doppia classe che danneggia gli interessi degli azionisti. Il CEO di Meta, Mark Zuckerberg, detiene solo circa il 13% delle azioni della società, ma fa affidamento su azioni di doppia classe per controllare circa il 60% dei diritti di voto totali.
All'assemblea degli azionisti di Meta del 2020 sono state messe ai voti diverse proposte, tra cui la verifica del nome reale dei conti, la rimozione di immagini negative e il blocco della diffusione di false pubblicità politiche. Il 63,1% degli azionisti indipendenti ha sostenuto queste proposte, ma tenendo conto dei diritti di super voto di Zuckerberg e di altri fattori, il tasso di sostegno finale per le proposte è stato solo del 19%.
As You Sow ritiene che se queste proposte verranno approvate, Meta potrebbe essere in grado di evitare di pagare fino a 17,1 miliardi di dollari (circa 23 trilioni di won) in risarcimenti per cause legali legate alla dipendenza dei giovani dai social media. Il punto fondamentale è che il capitale a doppia classe rende impossibile per gli azionisti realizzare le loro richieste e, in definitiva, sia le società che gli investitori subiscono perdite.
Purnima Luthra, professoressa presso l'Imperial College Business School nel Regno Unito, ha anche suggerito in un commento che se Nvidia adottasse azioni dual-class, l'enorme potere nelle mani di Huang Renxun potrebbe peggiorare ulteriormente la crisi. Ha detto: "Per quanto riguarda NVIDIA, se lo stesso Huang Renxun non è disposto a dimettersi, la struttura azionaria esistente della società rende possibile la sua rimozione". Ha spiegato: "NVIDIA adotta una struttura azionaria a livello singolo e tutti gli azionisti, incluso Huang Renxun, hanno un'azione e un voto, quindi il comportamento di cessione del consiglio di amministrazione non gli garantirà molta protezione."
Confrontando aziende come Meta e SpaceX in cui i diritti di voto sono concentrati nelle mani dei fondatori, ha aggiunto: "Questo tipo di struttura proprietaria renderà difficile per gli azionisti ritenere responsabili i leader aziendali forti."
Tuttavia, alcune persone credono che l'accordo di governance di Nvidia senza capitale a doppia classe renda il controllo operativo del fondatore troppo fragile. Questo punto di vista sostiene che i fondatori che aderiscono a strategie a lungo termine possono essere facilmente eliminati a causa di pressioni esterne o risoluzioni del consiglio.
Jeffrey Sonnenfeld, professore alla Yale School of Management che da tempo sostiene l'equità dual-class, ha sottolineato in un'intervista dell'8 novembre, ora locale, che Huang Renxun non aveva diritti di super voto per consolidare il suo controllo. Ha commentato che Huang Renxun è uno dei pochi manager che ha portato Nvidia al grande successo senza il supporto azionario dual-class. Ha anche detto che se Huang Renxun avrà il super diritto di voto, sarà molto più difficile per il consiglio di amministrazione rimuoverlo.
Commenti