Riassunto:
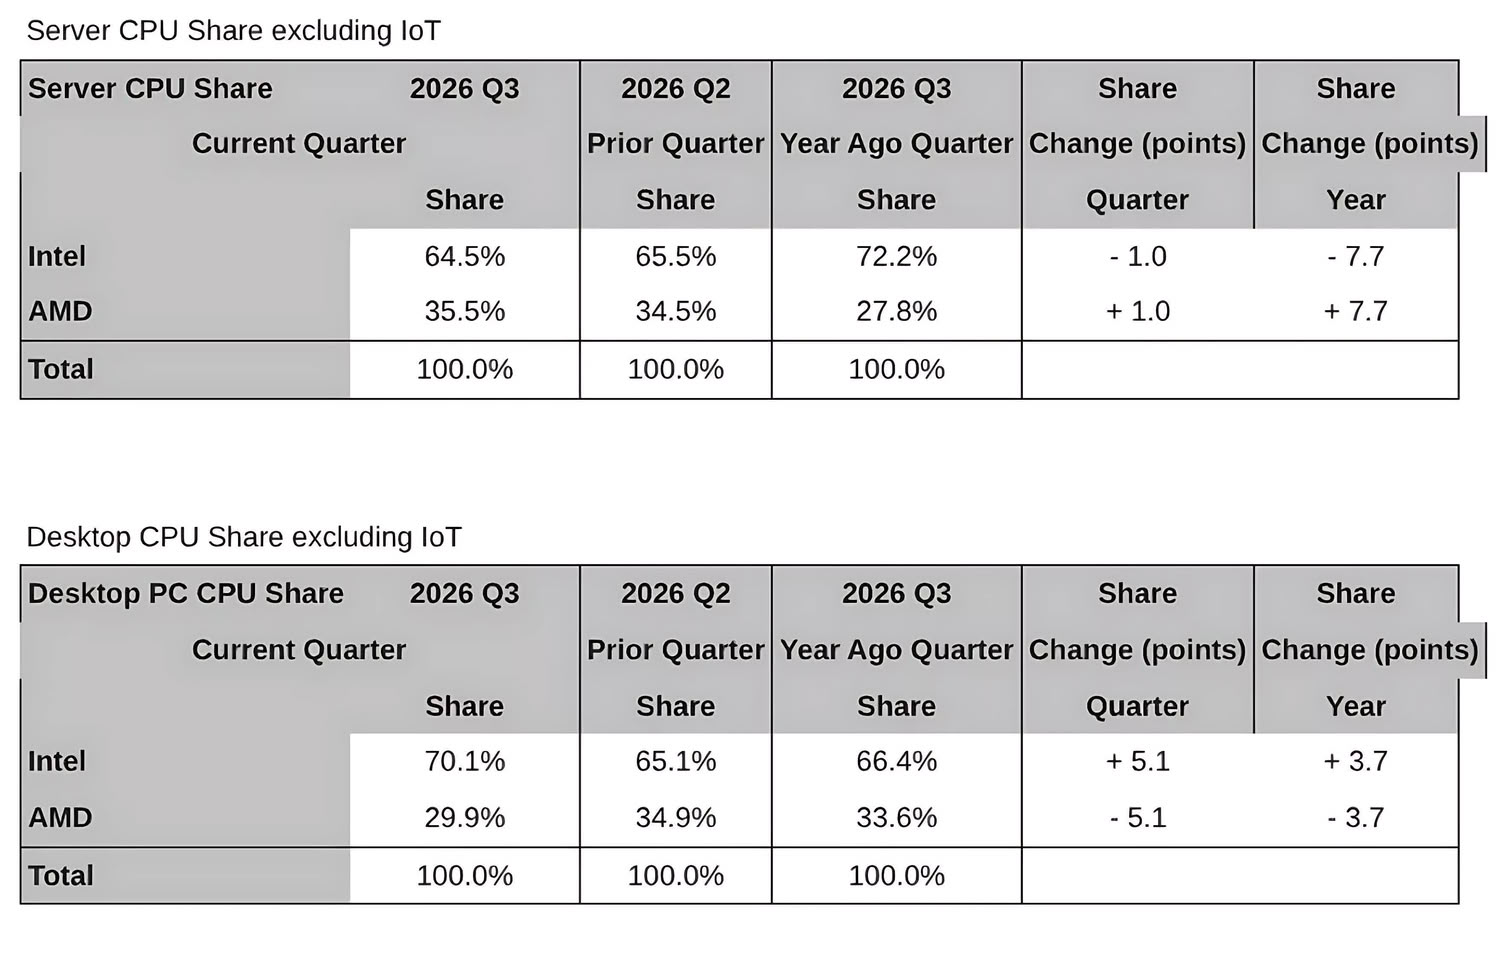
I dati di Mercury Research mostrano che la quota di spedizioni di processori desktop di AMD è scesa al 29,9% nel terzo trimestre del 2026, in calo di 5 punti percentuali rispetto al 34,9% del secondo trimestre; Intel è rimbalzata al 70,1%. Si tratta della prima perdita di quota trimestrale di AMD da mesi e del livello più basso dall'inizio del 2025. Un anno fa, la quota di spedizioni di CPU desktop di AMD era del 33,6%.
Mercury Research ha affermato che al momento è difficile identificare un unico motivo per la variazione della quota. L'agenzia ipotizza che il terzo trimestre sia solitamente la stagione in cui la domanda di computer desktop rimbalza e l'indebolimento della domanda di processori per notebook potrebbe consentire a Intel di spostare una maggiore offerta di chip verso il mercato desktop; Intel in precedenza aveva una fornitura limitata di processori desktop nella prima metà del 2026. Al contrario, AMD non sembra registrare la stessa crescita stagionale.
Anche l'elevata dipendenza di AMD dal mercato dei computer da gioco potrebbe essere uno dei fattori influenti. Mercury Research ha sottolineato che l'offerta limitata di schede grafiche da gioco ha trascinato al ribasso il mercato dei PC da gioco, che a sua volta influisce sulla spedizione di processori desktop AMD. AMD ha precedentemente ammesso che la domanda del mercato supera la capacità di offerta dell'azienda; allo stesso tempo, il CEO Su Zifeng ha recentemente dichiarato che la società sta dando priorità al business dei data center.
Il recupero delle quote di Intel non significa necessariamente che i suoi processori desktop siano improvvisamente più popolari tra i giocatori. Mercury Research ha affermato che le spedizioni di processori desktop sono diminuite drasticamente nel secondo trimestre del 2026; nel terzo trimestre, anche le spedizioni di processori mobili di entrambe le società sono diminuite di oltre il 10% rispetto al trimestre precedente. Il mercato dei server ha mostrato un andamento diverso, con la quota di AMD salita dal 34,5% nel secondo trimestre al 35,5% nel terzo trimestre. Queste cifre riflettono i cambiamenti nella struttura delle spedizioni di trasformazione e non possono essere direttamente equiparate alle preferenze di acquisto dei consumatori o alle vendite al dettaglio.
Commenti