
Riassunto:
Il calo della valutazione delle azioni di Nvidia sta sollevando segnali d'allarme sulle prospettive del produttore di chip di sostenere la sua crescita esplosiva dei profitti. I dati mostrano che l'attuale prezzo delle azioni di NVIDIA è inferiore a 17 volte i suoi utili stimati nei prossimi 12 mesi, che è il livello economico più basso in più di un decennio. Questo è solo la metà di quello che sarà nel 2025 (quando la crescita dei ricavi e dei profitti di Nvidia sarà più lenta) e significativamente inferiore al rapporto prezzo-utili stimato di oltre 25 volte fissato a maggio di quest'anno.
Ciò dimostra un sano scetticismo sulla sostenibilità dell'attuale redditività dell'azienda, ha affermato Eli Horton, gestore senior del portafoglio di titoli tematici e titoli a crescita sostenibile presso TCW. La performance delle azioni di Nvidia è sorprendente dato il suo straordinario contesto fondamentale, ma dice anche che le aspettative del mercato sono inferiori all'attuale stima di consenso.
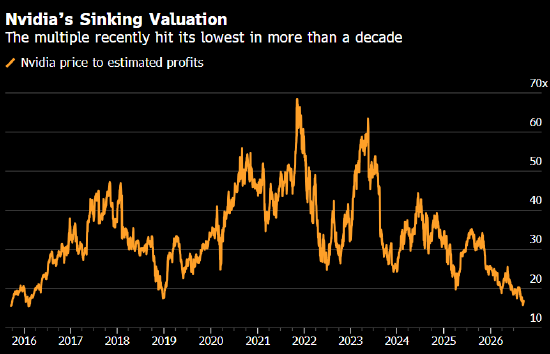
Sebbene lunedì le azioni Nvidia abbiano terminato una serie di vittorie consecutive durata cinque giorni, la loro valutazione scontata persiste. Ciò segue un rally più ampio dei titoli dei semiconduttori. Le precedenti richieste da parte dei leader del settore dell'intelligenza artificiale di rallentare lo sviluppo dei modelli di intelligenza artificiale più avanzati hanno spaventato gli investitori, facendo crollare quasi il 6% il Philadelphia Semiconductor Index (SOX) il 14 settembre.
L'indice è salito del 4,3% lunedì, il maggior guadagno giornaliero dal 4 agosto, dopo che i primi segnali di successo per il nuovo agente AI di Meta hanno alimentato l'ottimismo del mercato riguardo alla domanda di chip.
Sebbene vi siano molte preoccupazioni circa le prospettive generali della spesa per apparecchiature informatiche per l'intelligenza artificiale, a causa dell'opposizione alla costruzione di data center e all'aumento dei tassi di interesse, al momento non vi sono segnali che gli investimenti nelle infrastrutture subiscano un rallentamento nel breve termine.
Si prevede che i ricavi e l'utile netto di Nvidia aumenteranno rispettivamente del 90% e del 99% nell'anno fiscale 2027 che terminerà a gennaio. Il tasso di crescita di entrambi gli indicatori nell'anno precedente è stato del 65%. Nella sua relazione finanziaria del secondo trimestre pubblicata il mese scorso, Nvidia ha stimato che le vendite nell’anno fiscale 2028 sarebbero aumentate del 70%, molto più del tasso di crescita del 45% precedentemente previsto.
Il prezzo delle azioni di Nvidia è aumentato del 22% nel 2026. Questa performance si è classificata al secondo posto tra le "Big Seven Technology", seconda solo all'aumento del 25% di Apple. Tuttavia, questo aumento impallidisce rispetto ad altri produttori di semiconduttori.
Guidato dal produttore di chip di memoria Micron Technology e dai rivali di Nvidia Intel e AMD, l'indice dei semiconduttori è cresciuto di quasi il 76% quest'anno, con tutte e tre le società in crescita di oltre il 180%. Nvidia si colloca al quinto posto dal fondo dell'indice, che attualmente viene scambiato a 20 volte gli utili futuri.
La disconnessione tra i solidi fondamentali di Nvidia e la valutazione delle sue azioni ha spinto il CEO Jensen Huang a dichiarare che Nvidia è "il primo e unico titolo con valore di crescita al mondo". All'inizio di questo mese, durante una conferenza sulla tecnologia della Goldman Sachs, ha dichiarato che la società è stata "seriamente fraintesa".
Ha affermato: "Non solo stiamo crescendo, ma stiamo anche espandendo la nostra quota di mercato".
Commenti